Controle de gastos mensais: passo a passo e planilha grátis
Descubra para onde vai o seu dinheiro e quanto sobra no fim do mês. Um método em 7 passos para organizar renda, gastos fixos e variáveis, categorias e cartão de crédito, com um exemplo da regra 50-30-20 e uma planilha grátis para começar hoje.
Comece pela renda líquida: o que entra de fato na conta, já com os descontos, e não o salário bruto.
Separe fixos e variáveis: os fixos se repetem todo mês; nos variáveis, como mercado, delivery e lazer, costuma estar a maior economia.
Anote no dia e use poucas categorias: moradia, alimentação, transporte, saúde, lazer e dívidas já bastam. A regra 50-30-20 ajuda a definir os limites.
Cartão pelo mês da fatura: a compra de hoje pesa quando a fatura vence. No fim do mês, compare o planejado com o realizado e ajuste.
Fundamento
O que é controle de gastos mensais?
É o hábito de registrar tudo o que entra e sai em cada mês, separar os gastos por categoria e comparar com o que você tinha planejado. Assim você sabe quanto gasta com moradia, alimentação, transporte ou lazer, e onde dá para economizar.
O primeiro passo é separar gastos fixos, que se repetem com o mesmo valor, de gastos variáveis, que mudam a cada mês. Os fixos são previsíveis e difíceis de cortar de uma hora para outra. Os variáveis são onde costuma estar a maior economia.
Este guia é para as finanças da casa. Se você também tem empresa, veja o guia de controle financeiro empresarial e mantenha os dois controles separados.
Exemplos comuns. Alguns gastos mudam de grupo conforme a sua rotina.
Gastos fixos
Gastos variáveis
Aluguel ou financiamento
Mercado e feira
Condomínio, água e luz
Combustível e aplicativos de transporte
Escola e plano de saúde
Restaurantes e delivery
Internet, celular e assinaturas
Lazer, roupas e presentes
Passo a passo
Como fazer o controle de gastos mensais em 7 passos
Faça o primeiro mês com calma. Depois, a rotina leva poucos minutos por semana, no caderno, na planilha ou no aplicativo.
1Passo 1
Some a renda líquida do mês
Anote quanto entra de fato na sua conta, já com os descontos, e não o salário bruto. Inclua tudo o que é recorrente: salário, pró-labore, aposentadoria, pensão, aluguel recebido. Renda extra que não é certa entra só quando cair.
Salário líquido, depois dos descontos.
Outras rendas que se repetem todo mês.
Freelas e bicos só quando receber.
2Passo 2
Liste os gastos fixos
Aluguel ou financiamento, condomínio, contas de consumo, escola, plano de saúde, internet, celular e assinaturas. Some tudo: esse é o valor que já está comprometido antes de você gastar qualquer centavo.
Valor e dia de vencimento de cada um.
Assinaturas e serviços recorrentes.
Gastos anuais divididos por 12, como IPVA e IPTU.
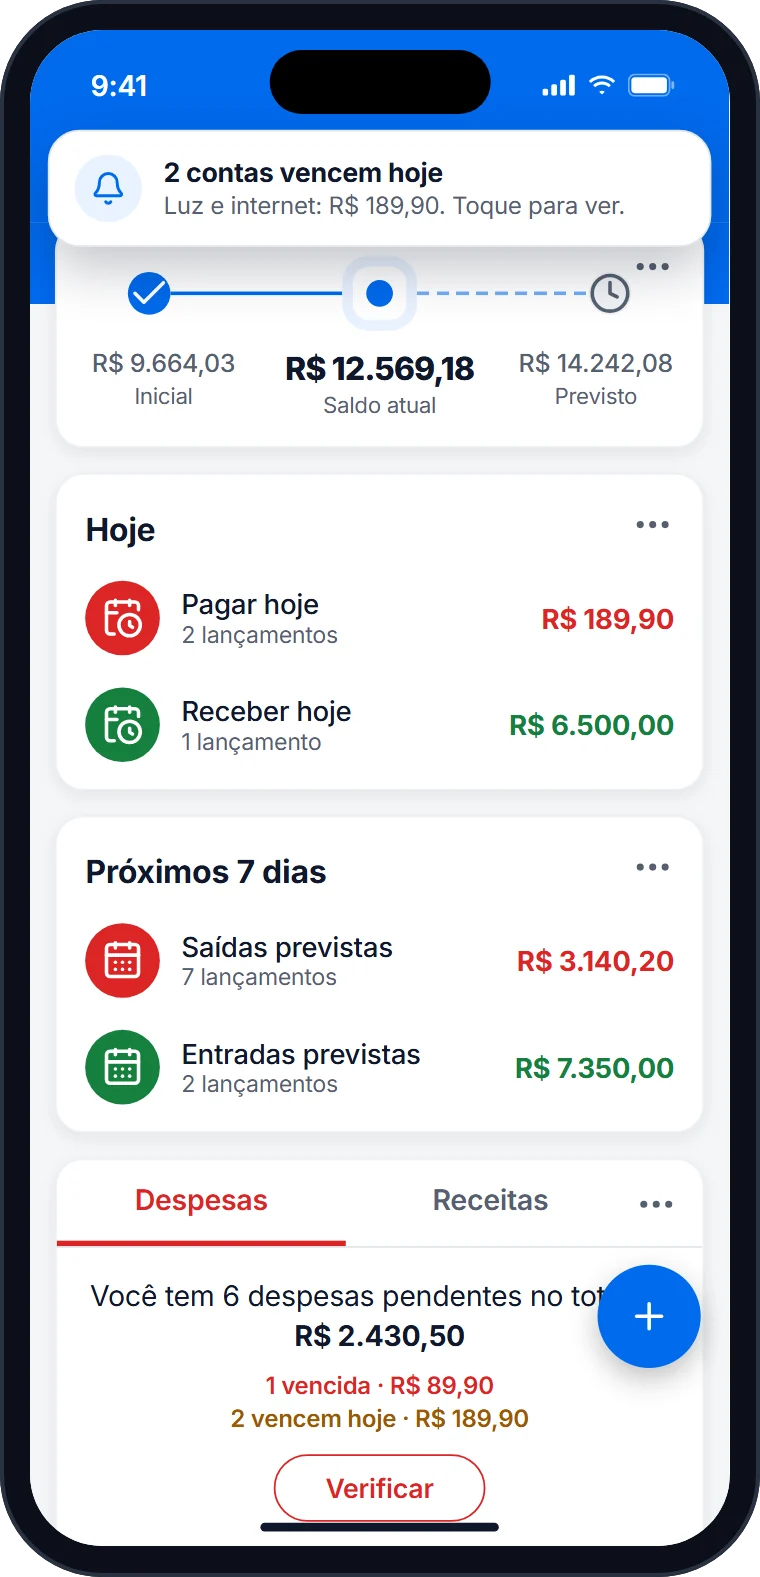
No Falcon: conta fixa entra uma vez como recorrente e já aparece nos meses seguintes. Com os lembretes ativados, o aplicativo avisa das contas que vencem hoje.
3Passo 3
Registre os gastos variáveis no dia
Mercado, padaria, combustível, delivery, farmácia. Anote no dia em que acontecem, de preferência pelo celular, logo depois de pagar. São os pequenos gastos esquecidos que fazem o mês não fechar.
Valor, descrição e categoria.
Conta, carteira ou cartão usado.
Até o cafezinho e a taxa de entrega.
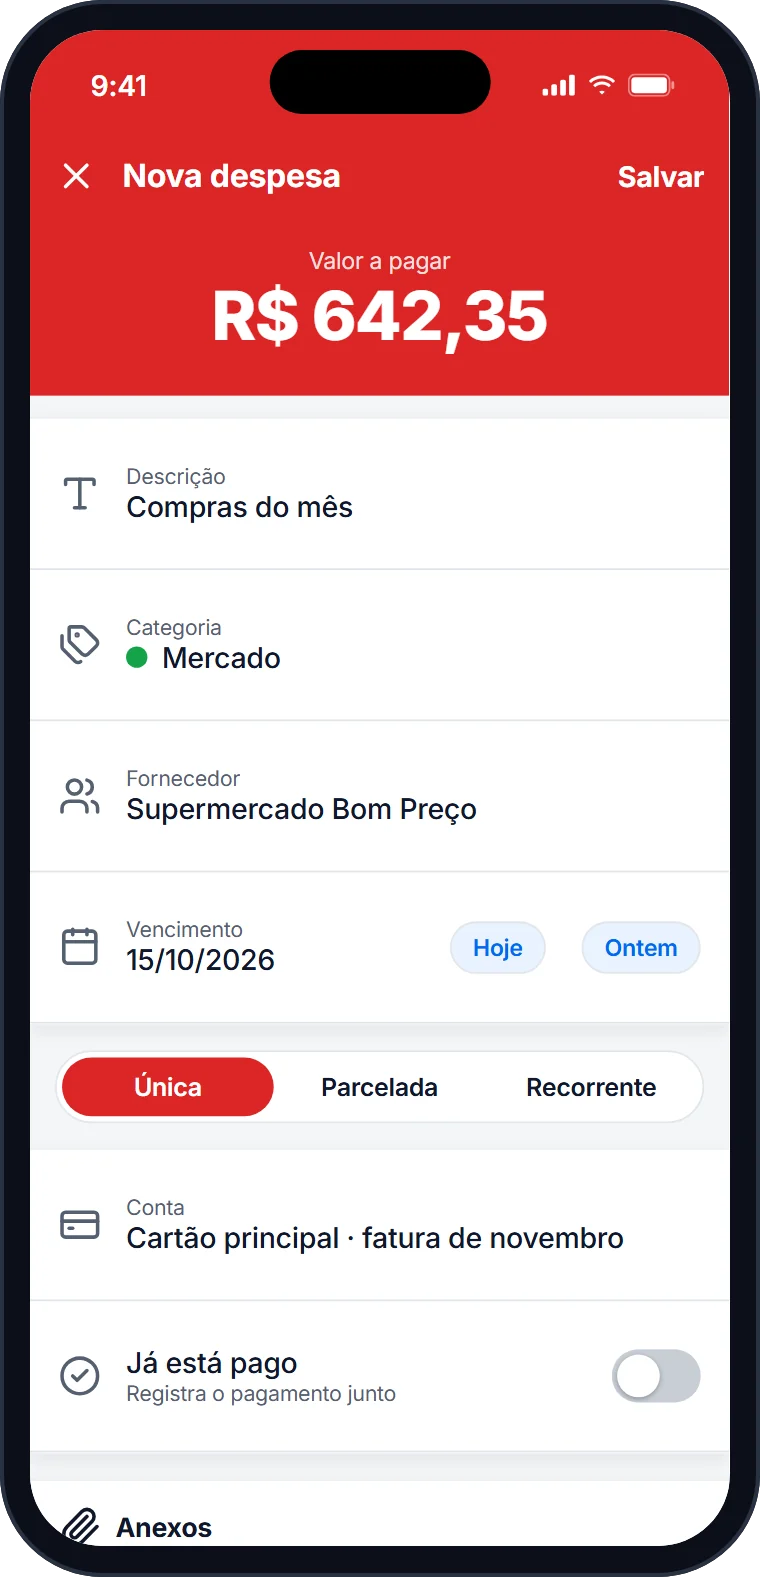
No Falcon: a nova despesa tem os atalhos Hoje e Ontem para a data, a categoria e a conta ou o cartão usado, e pode ser única, parcelada ou recorrente.
4Passo 4
Separe por categorias poucas e claras
Use de seis a dez categorias, como moradia, alimentação, transporte, saúde, lazer, educação e dívidas. Categoria demais dá trabalho e você desiste; de menos, não mostra nada. O que importa é ver, no fim do mês, quanto foi para cada lugar.
Moradia, alimentação e transporte.
Saúde, educação e lazer.
Dívidas e reserva.
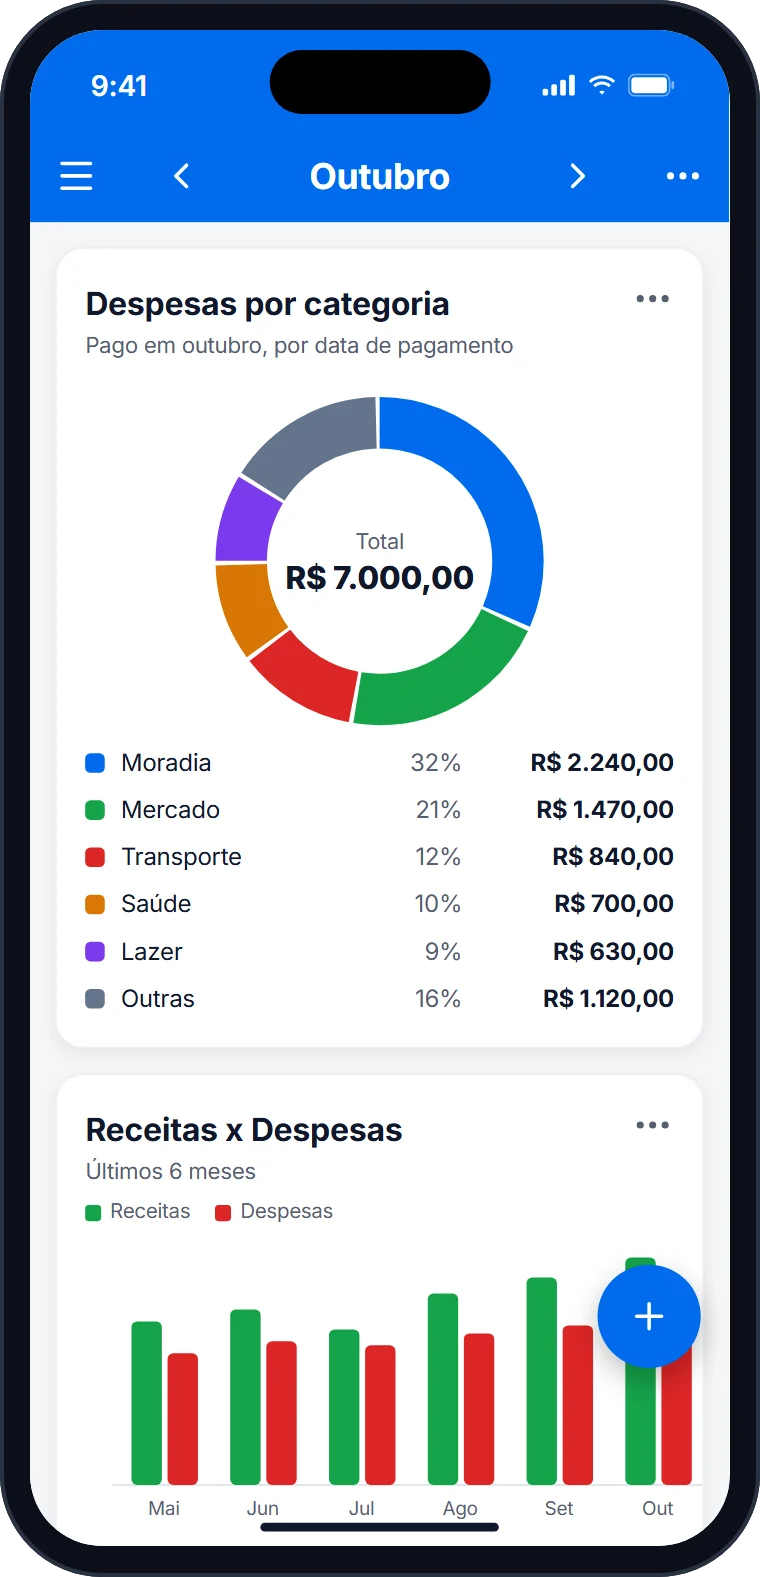
No Falcon: o gráfico de despesas por categoria mostra o total do mês e o percentual de cada categoria, e o de receitas x despesas compara os últimos 6 meses.
5Passo 5
Defina um limite por categoria
Com a renda e os gastos do primeiro mês na mão, defina quanto pode ir para cada categoria. A regra 50-30-20 é um bom ponto de partida: 50% para necessidades, 30% para desejos e 20% para reserva ou dívidas. Ajuste à sua realidade. Veja o exemplo logo abaixo.
Necessidades: até 50% da renda.
Desejos: até 30%.
Reserva, investimentos ou dívidas: pelo menos 20%.
6Passo 6
Controle o cartão pelo mês da fatura
Lance cada compra no mês em que a fatura vence, não no mês da compra. A compra do dia 28 pode cair na fatura do mês seguinte. E cada parcelamento já compromete os próximos meses: some as parcelas futuras antes de assumir uma nova.
Data de fechamento e de vencimento de cada cartão.
Parcelas que ainda vão cair.
Limite disponível antes de comprar.
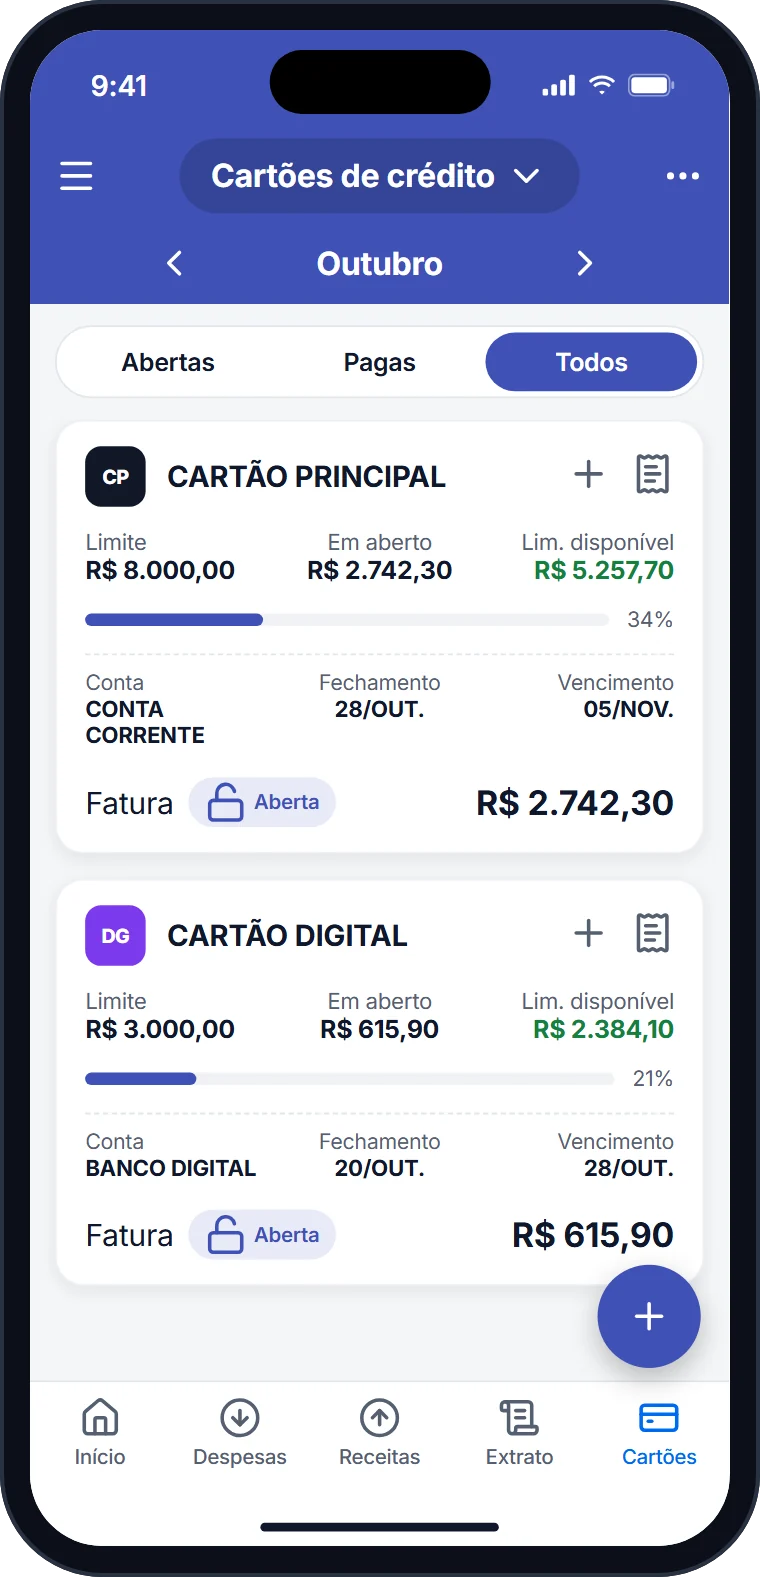
No Falcon: cada cartão mostra o limite, o valor em aberto, o limite disponível, o fechamento e o vencimento da fatura. Com os lembretes ativados, o aplicativo avisa da fatura que vence amanhã.
7Passo 7
Revise no fim do mês
Compare o planejado com o realizado em cada categoria. Onde passou do limite? O que dá para cortar? Sobrou dinheiro? Ajuste os limites do mês seguinte e mande a sobra para a reserva logo no começo do mês, antes de gastar.
Entradas, saídas e quanto sobrou.
Categorias acima do limite.
Limites e metas do próximo mês.
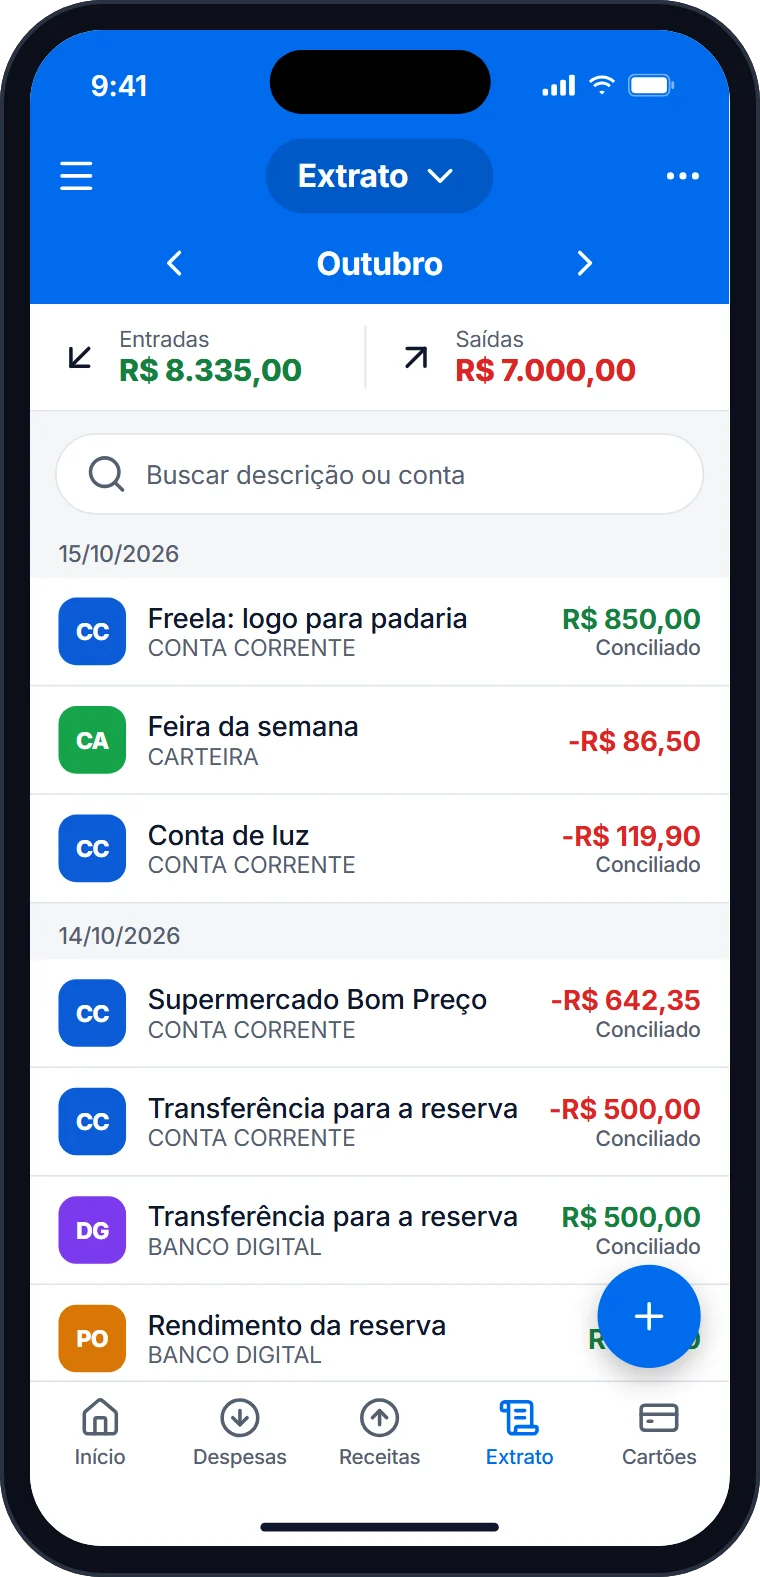
No Falcon: o extrato mostra as entradas e saídas do mês, com busca por descrição ou conta, e as transferências para a reserva.
Exemplo prático
Orçamento mensal com a regra 50-30-20
A regra divide a renda líquida em três partes: 50% para necessidades, 30% para desejos e 20% para reserva, investimentos ou quitação de dívidas. Veja um exemplo com renda de R$ 5.000.
Renda líquida=50% necessidades+30% desejos+20% reserva e dívidas
Exemplo com renda líquida de R$ 5.000 por mês.
Grupo
Percentual
Limite
Exemplos
Necessidades
50%
R$ 2.500
Moradia, contas de consumo, mercado, transporte e saúde
Desejos
30%
R$ 1.500
Restaurantes, lazer, viagens, roupas e assinaturas
Reserva e dívidas
20%
R$ 1.000
Reserva de emergência, investimentos e parcelas em atraso
A regra é uma referência, não uma lei. Se o aluguel sozinho já leva metade da renda, reduza os desejos por um tempo. Se está endividado, use os 20% primeiro para quitar as dívidas com juros mais altos.
Planilha grátis
Baixe a planilha de gastos mensais
O modelo grátis em Excel tem os 12 meses do ano: você anota de onde vem o dinheiro e para onde ele vai, por categoria, e a planilha calcula quanto sobra em cada mês, com gráficos. É um bom jeito de fazer o primeiro mês e conhecer os seus números.
O download começa logo depois de um cadastro gratuito. Veja como preencher e como montar a sua no Excel na página da planilha de gastos mensais.
Some a renda do mês, liste os gastos fixos, registre os variáveis no dia em que acontecem, separe tudo por categorias, defina um limite para cada uma e compare o planejado com o realizado no fim do mês.
?O que é a regra 50-30-20?
É uma divisão de referência da renda líquida: 50% para necessidades, 30% para desejos e 20% para reserva, investimentos ou quitação de dívidas. Com renda de R$ 5.000, ficam R$ 2.500, R$ 1.500 e R$ 1.000.
?Como controlar os gastos do cartão de crédito no mês?
Registre cada compra no mês em que a fatura vence, não no mês da compra, e acompanhe as parcelas que já vão pesar nas próximas faturas.
?É melhor usar planilha ou aplicativo para controlar gastos?
A planilha funciona para começar. Um aplicativo ajuda quando há muitos lançamentos, cartões e contas, porque registra no celular, mostra os gastos por categoria e lembra os vencimentos.
?Qual a diferença entre gastos fixos e variáveis?
Gastos fixos se repetem todo mês com o mesmo valor, como aluguel, escola e internet. Gastos variáveis mudam de um mês para outro, como mercado, combustível, delivery e lazer. É nos variáveis que costuma estar a maior economia.
?Quantas categorias devo usar?
De seis a dez costumam bastar: moradia, alimentação, transporte, saúde, educação, lazer, dívidas e reserva. Se uma categoria quase nunca é usada, junte com outra.
?Quanto tempo leva para o controle funcionar?
O primeiro mês serve para conhecer os seus números. A partir do segundo, com os limites definidos, você já consegue comparar o planejado com o realizado e ajustar.
?Posso controlar finanças pessoais e da empresa no mesmo aplicativo?
No Falcon Finanças, sim, em empresas separadas dentro da mesma conta, para que um controle não se misture com o outro. O plano Basic permite 2 empresas.
?Quanto custa usar o Falcon Finanças para controlar os gastos?
Dá para começar no plano Gratuito, que é permanente e inclui até 40 lançamentos por mês, categorias, contas a pagar e receber, extrato e relatórios. Cartões de crédito entram a partir do plano Basic, de R$ 24 por mês, sem fidelidade.
Continue lendo
Guias para organizar o dinheiro
Conteúdos relacionados para planilha, cartão, aplicativos e finanças do negócio.
Registre pelo celular, veja os gastos por categoria e acompanhe o cartão sem planilhas paralelas. Comece no plano Gratuito, que é permanente, sem cartão de crédito.