1. Margem de contribuição
MC = receita − custos variáveis
MC % = MC ÷ receita
80.000 − 48.000 = R$ 32.000, ou 40%
De cada R$ 100 vendidos, R$ 40 sobram para pagar as despesas fixas e gerar lucro. Se cai, o preço ou o custo da mercadoria mudou.
Dez números dizem se a empresa dá lucro, se o caixa aguenta e se os clientes pagam em dia. Veja a fórmula de cada indicador, um exemplo com as contas conferidas e como montar o seu painel do mês.
Indicadores financeiros, ou KPIs financeiros, são números calculados a partir das receitas, despesas, contas a pagar e a receber da empresa. Cada um resume uma pergunta: quanto sobra de cada venda, quanto precisa vender para empatar, quantos dias o dinheiro fica preso, se o caixa cobre as contas do curto prazo.
Um número sozinho diz pouco. O valor do indicador aparece na comparação: com o mês anterior, com o mesmo mês do ano passado e com a meta que você definiu. A tendência importa mais do que um valor de referência genérico.
Os indicadores dependem de dados organizados. Se as despesas não estão separadas em custos variáveis e despesas fixas, a margem de contribuição sai errada. Por isso, comece pelo plano de contas e pelo DRE gerencial.
Todos os exemplos usam a mesma empresa fictícia: uma loja com R$ 80.000 de receita no mês. Assim dá para ver como um indicador conversa com o outro.
Custos variáveis: mercadorias vendidas R$ 40.000, impostos sobre a venda R$ 6.400 e comissões e taxas R$ 1.600. Compras do mês: R$ 45.000.
Os indicadores que mostram quanto sobra das vendas e quanto é preciso vender.
MC = receita − custos variáveis
MC % = MC ÷ receita
80.000 − 48.000 = R$ 32.000, ou 40%
De cada R$ 100 vendidos, R$ 40 sobram para pagar as despesas fixas e gerar lucro. Se cai, o preço ou o custo da mercadoria mudou.
Margem líquida = lucro do mês ÷ receita
(32.000 − 24.000) ÷ 80.000 = 8.000 ÷ 80.000 = 10%
O que realmente sobra depois de todos os custos e despesas. Acompanhe pelo DRE, com receitas e despesas no mês em que aconteceram.
PE = despesas fixas ÷ MC %
24.000 ÷ 0,40 = R$ 60.000
A receita mínima do mês para não ter prejuízo. Abaixo dela, a empresa perde dinheiro; acima, cada venda gera lucro.
MS = (receita − PE) ÷ receita
(80.000 − 60.000) ÷ 80.000 = 25%
Quanto a receita pode cair antes de a empresa entrar no prejuízo. Margem pequena pede reserva de caixa e atenção às despesas fixas.
Lucro no papel não paga conta. Estes mostram quantos dias o dinheiro fica preso na operação.
PMR = contas a receber ÷ receita do mês × 30
40.000 ÷ 80.000 × 30 = 15 dias
Quantos dias, em média, você espera para receber depois da venda. Subindo, o caixa aperta mesmo com vendas boas.
PMP = fornecedores a pagar ÷ compras × 30
Ciclo = PMR + prazo de estoque − PMP
PMP: 30.000 ÷ 45.000 × 30 = 20 dias. Estoque: 40.000 ÷ 40.000 × 30 = 30 dias. Ciclo: 15 + 30 − 20 = 25 dias
O ciclo é o tempo entre pagar o fornecedor e receber do cliente. Quanto menor, menos dinheiro a empresa precisa ter parado.
NCG ≈ (custos e despesas do mês ÷ 30) × ciclo
(48.000 + 24.000) ÷ 30 = 2.400 por dia × 25 = R$ 60.000
Quanto dinheiro a operação prende. Se o caixa e o crédito disponível não cobrem, é hora de encurtar o ciclo.
Ativo circulante: caixa, contas a receber e estoque. Passivo circulante: o que vence em até 12 meses (aqui, R$ 70.000: fornecedores, salários e impostos e parcelas de empréstimo).
LC = ativo circulante ÷ passivo circulante
(25.000 + 40.000 + 40.000) ÷ 70.000 = 105.000 ÷ 70.000 = 1,5
Para cada R$ 1 que vence no curto prazo, a empresa tem R$ 1,50 que vira dinheiro. Abaixo de 1, as dívidas de curto prazo são maiores. A diferença, R$ 35.000, é o capital de giro líquido.
LS = (ativo circulante − estoque) ÷ passivo circulante
(105.000 − 40.000) ÷ 70.000 = 0,93
A mesma conta sem o estoque, que pode demorar a virar dinheiro. Aqui a empresa depende de vender o estoque para pagar tudo o que vence no ano.
Dois indicadores simples que explicam boa parte das variações da receita e do caixa.
Inadimplência = valor vencido e não pago ÷ valor que venceu no período
3.000 ÷ 60.000 = 5%
De cada R$ 100 que deviam entrar, R$ 5 não entraram. Subindo, revise a régua de cobrança e as condições de prazo.
Ticket médio = receita ÷ número de vendas
80.000 ÷ 400 = R$ 200
Quanto cada cliente compra, em média, por venda. Receita caindo com ticket estável indica menos clientes; com ticket caindo, vendas menores.
Um painel simples, calculado todo mês, vale mais do que vinte indicadores que ninguém olha.
Receitas e despesas lançadas, contas a pagar e a receber com vencimento e bancos conferidos. Nas categorias, separe custos variáveis de despesas fixas: sem essa separação, margem de contribuição e ponto de equilíbrio não saem.
No Falcon: veja como agrupar as categorias no guia de plano de contas e como conferir os bancos no guia de conciliação bancária.
Pegue pelo menos um de cada grupo: lucro, prazos e caixa, clientes. Uma empresa de serviços sem estoque pode deixar de lado o prazo de estoque e a liquidez seca; uma loja não deve deixá-los de fora.
Escreva a fórmula e de onde sai cada número: relatório, tela ou planilha. Use sempre a mesma regra, para comparar meses sem distorção. Margens pelo mês em que a venda aconteceu; caixa e prazos pelo que entrou e saiu.
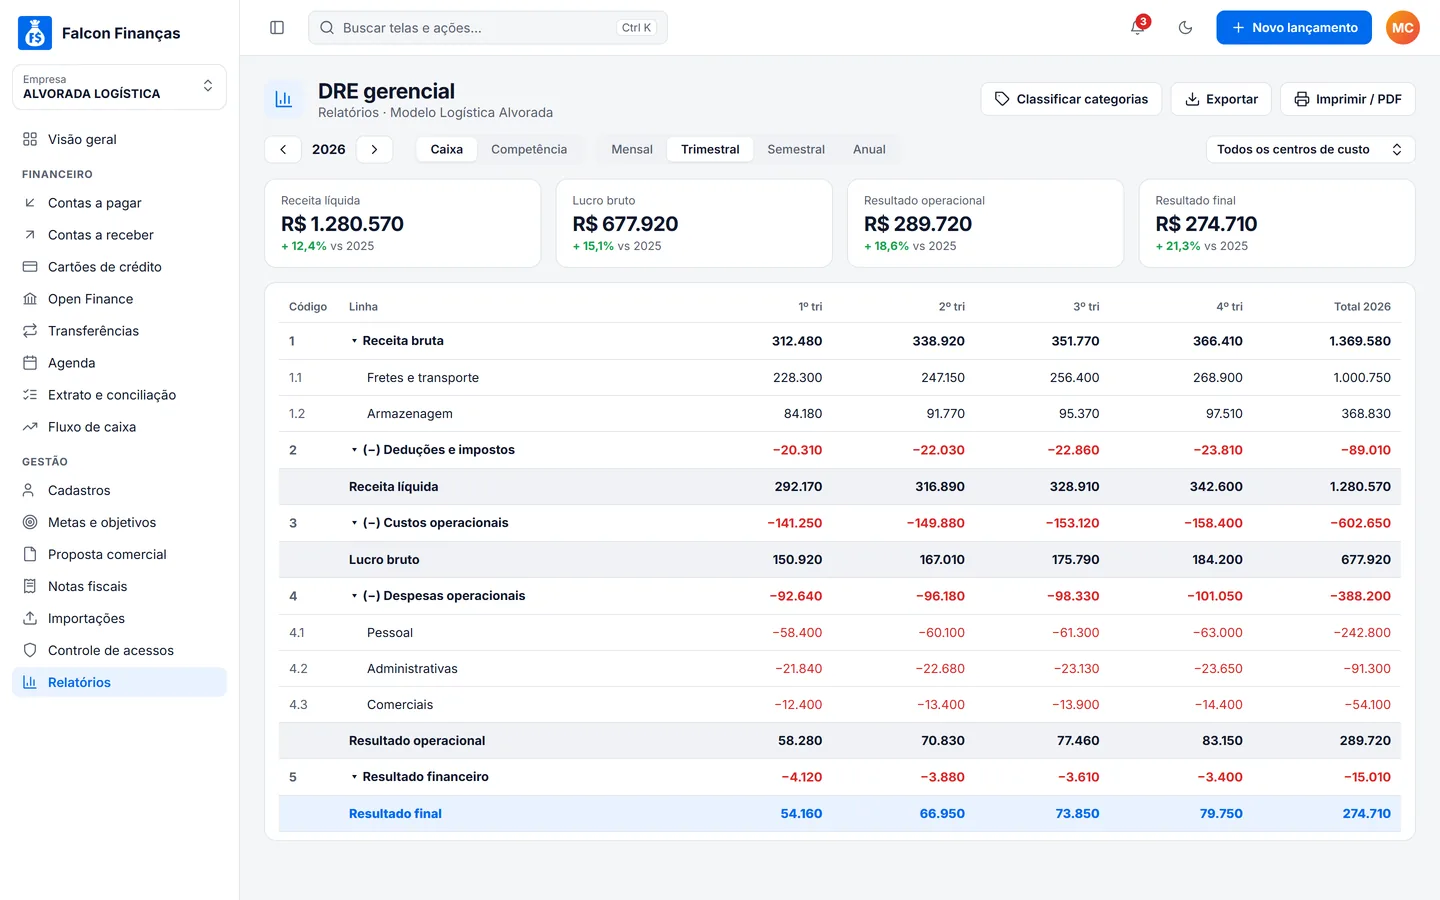
No Falcon: os relatórios Despesas e receitas por categoria e Financeiro consolidado podem ser gerados por caixa, por competência ou em aberto, e exportam para planilha.
Escolha um dia fixo depois do fechamento, como o dia 5, e calcule os indicadores numa planilha ou num quadro simples. Leva menos de uma hora quando os dados estão em dia.
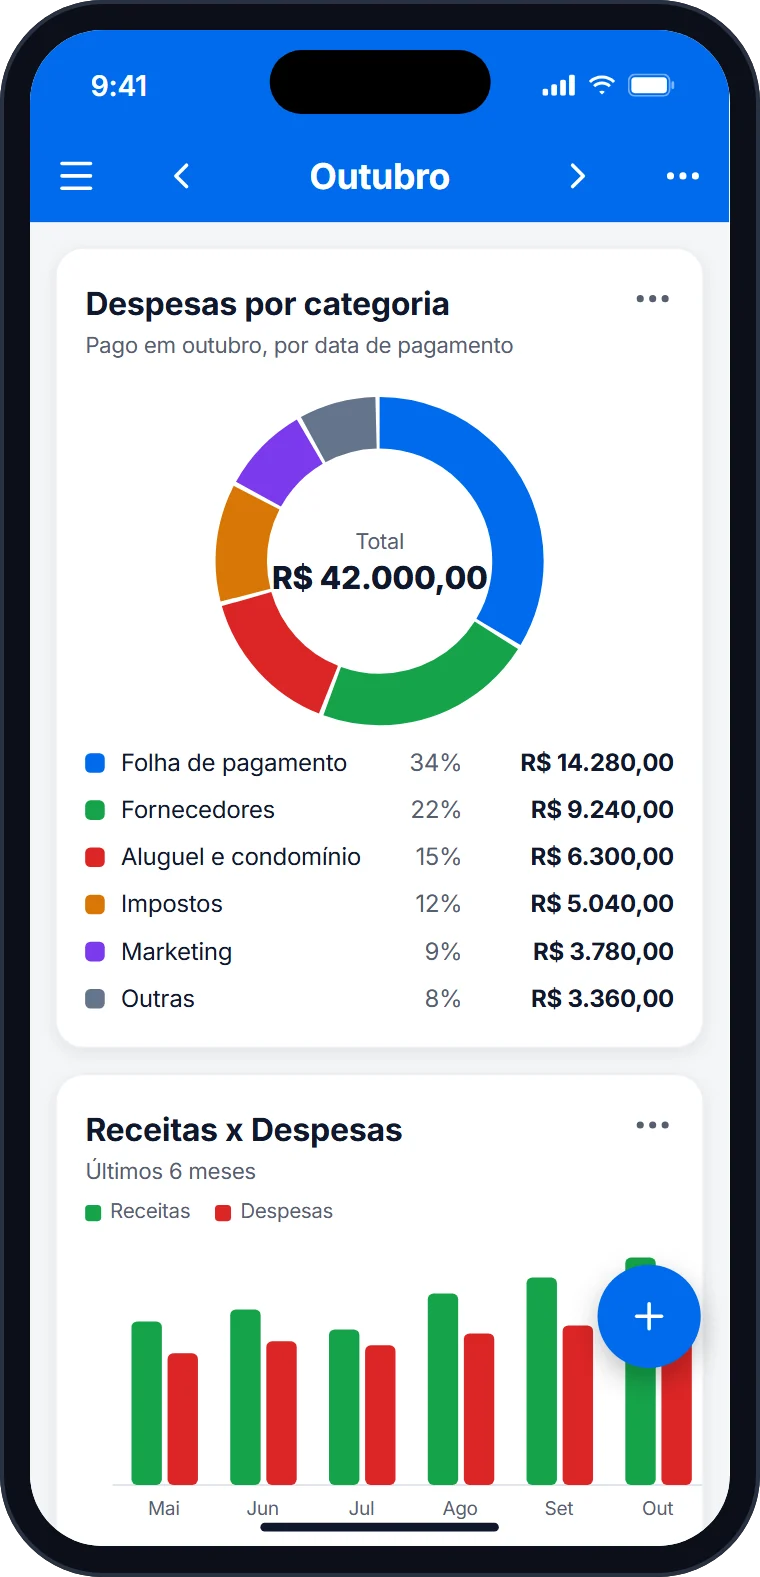
No Falcon: o DRE gerencial, a partir do plano Gold, mostra a receita líquida, o lucro bruto, o resultado operacional e o resultado final do ano, com a variação sobre o ano anterior.
O mês anterior mostra a direção; o mesmo mês do ano passado tira o efeito da sazonalidade; a meta diz se está bom. Marque o que piorou dois meses seguidos.
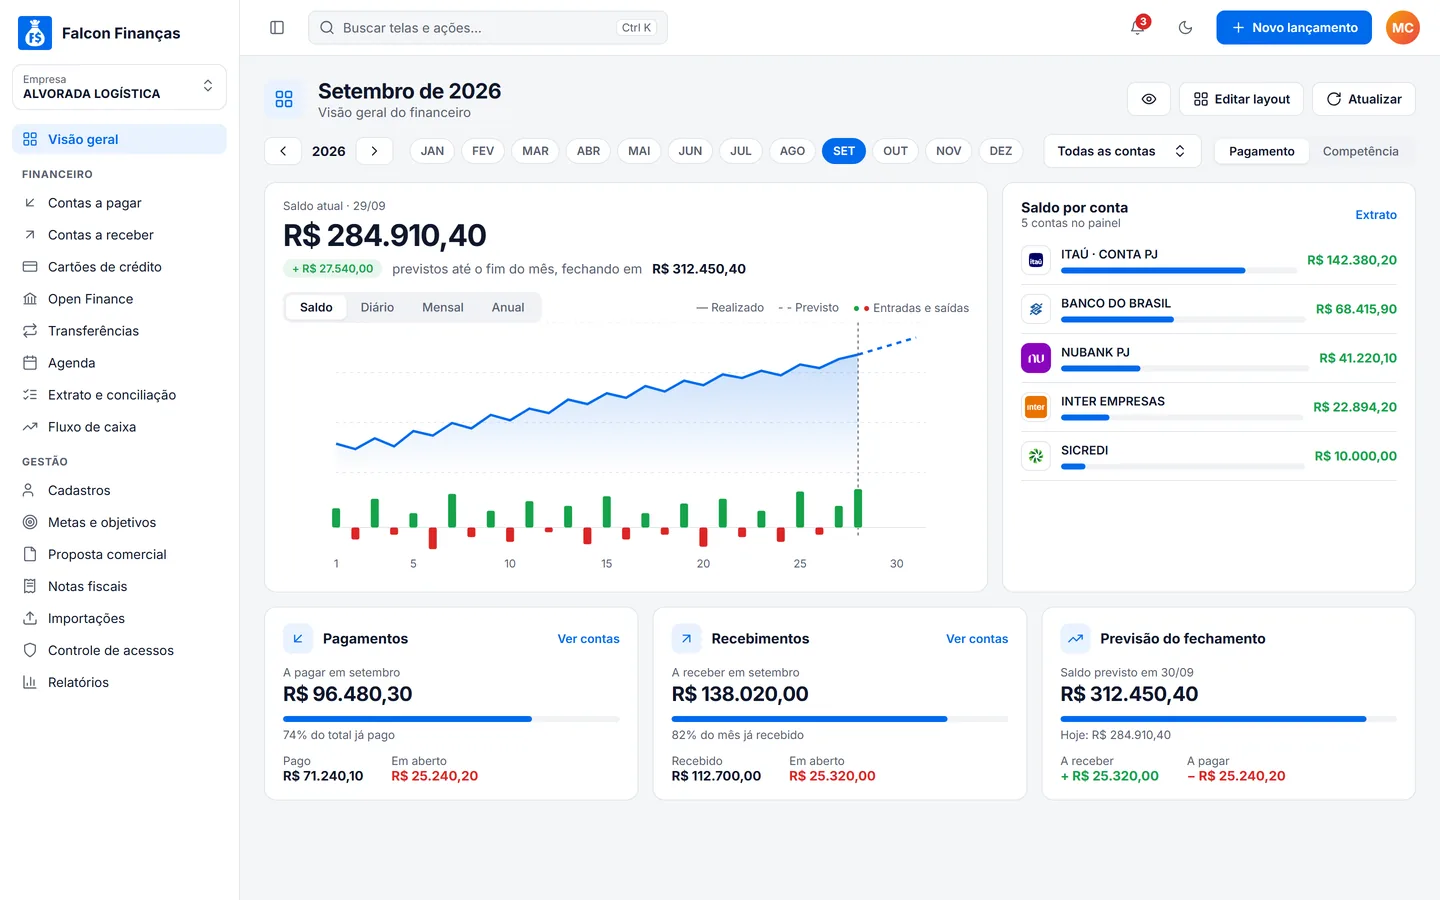
No Falcon: o card Receitas x despesas da Visão geral compara o recebido e o pago de cada mês do ano ou contra o ano anterior. As metas por categoria estão a partir do plano Basic.
Indicador sem ação é só um número. Combine antes o que fazer quando cada um sair do normal: rever preço quando a margem cai, cobrar quando o PMR sobe, segurar despesas quando a margem de segurança encolhe.
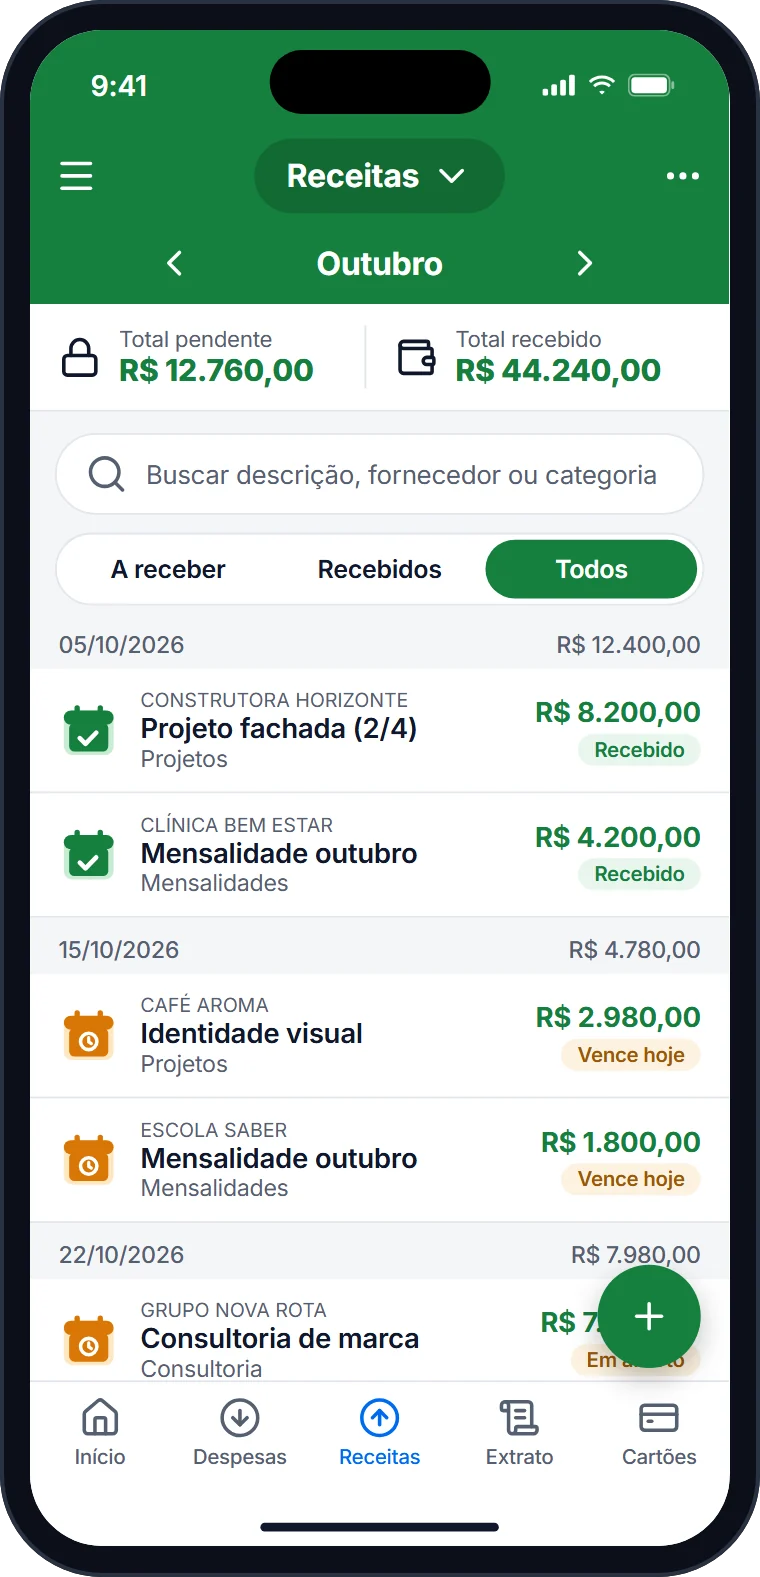
No Falcon: contas vencidas aparecem no card Precisa de atenção da Visão geral, e o Contas a receber mostra o que está a receber, recebido e vencido.
Os 10 indicadores lado a lado, com o resultado do exemplo e o sinal que pede atenção.
| Indicador | Fórmula | No exemplo | Fique atento quando |
|---|---|---|---|
| Margem de contribuição | (receita − custos variáveis) ÷ receita | 40% | Cai dois meses seguidos |
| Margem líquida | lucro ÷ receita | 10% | Fica negativa ou cai sem motivo conhecido |
| Ponto de equilíbrio | despesas fixas ÷ MC % | R$ 60.000 | Sobe mais rápido que a receita |
| Margem de segurança | (receita − PE) ÷ receita | 25% | Fica perto de zero |
| Prazo médio de recebimento | contas a receber ÷ receita × 30 | 15 dias | Passa a ser maior que o prazo de pagamento |
| Ciclo financeiro | PMR + prazo de estoque − PMP | 25 dias | Aumenta sem aumento de vendas |
| Necessidade de capital de giro | (custos e despesas ÷ 30) × ciclo | R$ 60.000 | É maior que o caixa mais o crédito disponível |
| Liquidez corrente | ativo circulante ÷ passivo circulante | 1,5 | Fica abaixo de 1 |
| Inadimplência | vencido e não pago ÷ valor que venceu | 5% | Sobe dois meses seguidos |
| Ticket médio | receita ÷ número de vendas | R$ 200 | Cai enquanto o número de vendas também cai |
Os sinais de alerta são pontos de partida, não regras para todo negócio. Compare sempre com o histórico da sua empresa e converse com o seu contador.
Eles fazem o painel mostrar um número bonito e errado.
As fórmulas deste guia você aplica com os números que o Falcon já organiza a partir dos lançamentos do dia a dia.
Saldo, resumo do mês com o que está em atraso, despesas e receitas por categoria e receitas x despesas mês a mês. Em todos os planos.
O que está em aberto, pago, recebido e vencido, base para os prazos médios e a inadimplência. Desde o plano Gratuito.
Despesas e receitas por categoria, por caixa ou competência, e o DRE gerencial com lucro bruto e resultado a partir do plano Gold.
Saldo previsto e realizado pelo vencimento das contas, para comparar com a necessidade de capital de giro. A partir do plano Premium.
Cobrança mensal, sem fidelidade. No plano anual, você paga 10 meses e usa 12.
Conceito, fórmulas e rotina.
São números calculados com as receitas, despesas e contas da empresa que resumem a saúde do negócio, como a margem de contribuição, o ponto de equilíbrio, o prazo médio de recebimento e a liquidez.
Comece com 5 a 7: margem de contribuição, margem líquida, ponto de equilíbrio, prazo médio de recebimento, caixa previsto, inadimplência e ticket médio. Lojas com estoque devem incluir o prazo de estoque e a liquidez seca.
A margem de contribuição desconta da receita só os custos variáveis e mostra quanto sobra para pagar as despesas fixas. A margem líquida desconta tudo e mostra o lucro. No exemplo, 40% e 10%.
Divida as despesas fixas do mês pela margem de contribuição em percentual. Com R$ 24.000 de despesas fixas e margem de 40%, o ponto de equilíbrio é R$ 60.000 de receita.
É o ativo circulante dividido pelo passivo circulante. Com R$ 105.000 de caixa, contas a receber e estoque e R$ 70.000 de contas que vencem no ano, a liquidez corrente é 1,5.
Divida o valor vencido e não pago pelo valor que venceu no período. Se venceram R$ 60.000 e R$ 3.000 seguem em aberto, a inadimplência é de 5%.
Todo mês, em um dia fixo depois do fechamento. O caixa e as contas vencidas merecem uma olhada toda semana.
O Falcon organiza os números de que as fórmulas precisam: receitas e despesas por categoria, contas a pagar e a receber, o que está vencido, o fluxo de caixa a partir do plano Premium e o DRE gerencial, com lucro bruto e resultado, a partir do plano Gold.
Guias e calculadoras grátis.
Registre receitas, despesas e contas a pagar e receber no plano Gratuito e veja o resultado do mês na Visão geral.