É quanto a empresa precisa vender no mês para pagar todos os custos, sem lucro e sem prejuízo. Veja a margem de contribuição, as fórmulas do ponto de equilíbrio contábil, econômico e financeiro e exemplos com as contas conferidas.
Ponto de equilíbriopreço R$ 50 · custo variável R$ 30 · fixos R$ 30.000
1.500 unidadespara empatar no mês
R$ 75.000de faturamento mínimo
FórmulasContábil, econômico e financeiro
Margem de contribuiçãoUnitária e em percentual
Exemplos conferidosPara produtos e para serviços
Resumo em 30 segundos
Ponto de equilíbrio é o volume de vendas em que a receita paga todos os custos e despesas: o lucro é zero e o prejuízo também.
A conta parte da margem de contribuição: preço de venda menos custos variáveis. É o que cada venda deixa para pagar os custos fixos.
Contábil = custos fixos ÷ margem de contribuição. Econômico soma o lucro desejado aos fixos. Financeiro tira o que não sai do caixa, como a depreciação.
No exemplo do guia (fixos de R$ 30.000, preço de R$ 50 e custo variável de R$ 30), o ponto de equilíbrio é de 1.500 unidades, ou R$ 75.000 por mês. Faça a sua conta na calculadora de ponto de equilíbrio.
Fundamento
O que é ponto de equilíbrio?
Ponto de equilíbrio é o faturamento mínimo, ou a quantidade mínima de vendas, para a empresa cobrir todos os seus custos e despesas no período. Abaixo dele, há prejuízo. Acima dele, cada venda a mais gera lucro.
A ideia é simples: toda venda deixa uma sobra depois de pagar o que ela mesma consome (mercadoria, impostos sobre a venda, comissão, taxa do cartão). Essa sobra é a margem de contribuição. O ponto de equilíbrio é o número de vendas em que a soma dessas sobras paga os custos fixos do mês, como aluguel, salários e sistemas.
Também é chamado de break-even point. Existem três versões, e cada uma responde a uma pergunta: o contábil diz quanto vender para não ter prejuízo; o econômico, quanto vender para ter o lucro que você quer; o financeiro, quanto vender para o caixa não ficar negativo.
Antes do ponto de equilíbrio
Margem de contribuição: unitária e em percentual
Margem de contribuição é o que sobra de cada venda depois dos custos e despesas variáveis. Ela pode ser calculada em reais, por unidade, ou em percentual sobre o preço. As duas versões servem para calcular o ponto de equilíbrio.
Exemplo da página
Custo variável de cada unidade
Uma loja vende um produto por R$ 50. Para cada unidade vendida, ela gasta:
Mercadoria (custo de compra)R$ 22,00
Impostos sobre a venda (6%)R$ 3,00
Comissão do vendedor (5%)R$ 2,50
Taxa do cartão (3%)R$ 1,50
EmbalagemR$ 1,00
Custo variável unitárioR$ 30,00
Fórmulas
Margem de contribuição
MC unitária = preço de venda − custo variável unitário
MC % = MC unitária ÷ preço de venda × 100
MC unitária = R$ 50 − R$ 30 = R$ 20 por unidade
MC % = R$ 20 ÷ R$ 50 × 100 = 40%
De cada R$ 100 vendidos, R$ 40 ficam para pagar os custos fixos e formar o lucro.
Margem de contribuição não é margem de lucro: ela ainda não descontou os custos fixos. Para a margem sobre o preço final, use a calculadora de margem de lucro.
Fórmulas e exemplos
Ponto de equilíbrio contábil, econômico e financeiro
Mesmo exemplo para os três: custos e despesas fixos de R$ 30.000 por mês (aluguel R$ 5.000, salários e encargos R$ 16.000, pró-labore R$ 4.000, contador e sistemas R$ 1.500, energia e internet R$ 1.500 e depreciação de equipamentos R$ 2.000), preço de R$ 50 e margem de contribuição de R$ 20 (40%).
Sem lucro e sem prejuízo
Ponto de equilíbrio contábil
PEC (unidades) = custos fixos ÷ MC unitária PEC (R$) = custos fixos ÷ MC %
R$ 30.000 ÷ R$ 20 = 1.500 unidades
R$ 30.000 ÷ 0,40 = R$ 75.000
Conferência: 1.500 × R$ 50 = R$ 75.000
É o mais usado. Também é chamado de ponto de equilíbrio operacional, porque zera o resultado da operação.
O lucro desejado pode ser o retorno esperado sobre o dinheiro investido no negócio (o custo de oportunidade).
Para o caixa não ficar negativo
Ponto de equilíbrio financeiro
PEF (unidades) = (custos fixos − depreciação e outros gastos que não saem do caixa) ÷ MC unitária
Fixos que saem do caixa: R$ 30.000 − R$ 2.000 = R$ 28.000
R$ 28.000 ÷ R$ 20 = 1.400 unidades
R$ 28.000 ÷ 0,40 = R$ 70.000
Conferência: 1.400 × R$ 50 = R$ 70.000
Saídas de caixa que não são despesa entram somando, como a parcela (principal) de um empréstimo. Com R$ 3.000 por mês: R$ 31.000 ÷ R$ 20 = 1.550 unidades, ou R$ 77.500.
Quando a conta não dá um número inteiro de unidades, arredonde para cima: 1.363,6 unidades viram 1.364, porque não dá para vender uma fração e ainda empatar.
Passo a passo
Como calcular o ponto de equilíbrio da sua empresa em 6 passos
Use os números reais dos últimos meses. Um ponto de equilíbrio feito com valores estimados demais vira só um palpite.
1Passo 1
Separe os custos fixos dos variáveis
Fixos não mudam com as vendas do mês: aluguel, salários, pró-labore, contador, sistemas, internet. Variáveis sobem e descem com cada venda: mercadoria ou matéria-prima, impostos sobre a venda, comissões, taxas de cartão e de marketplace, frete por pedido. Some os fixos de um mês típico, pela média dos últimos três a seis meses.
Uma lista de custos e despesas fixos com o valor do mês.
Uma lista do que varia a cada venda.
Gastos anuais (IPTU, seguro) divididos por 12.
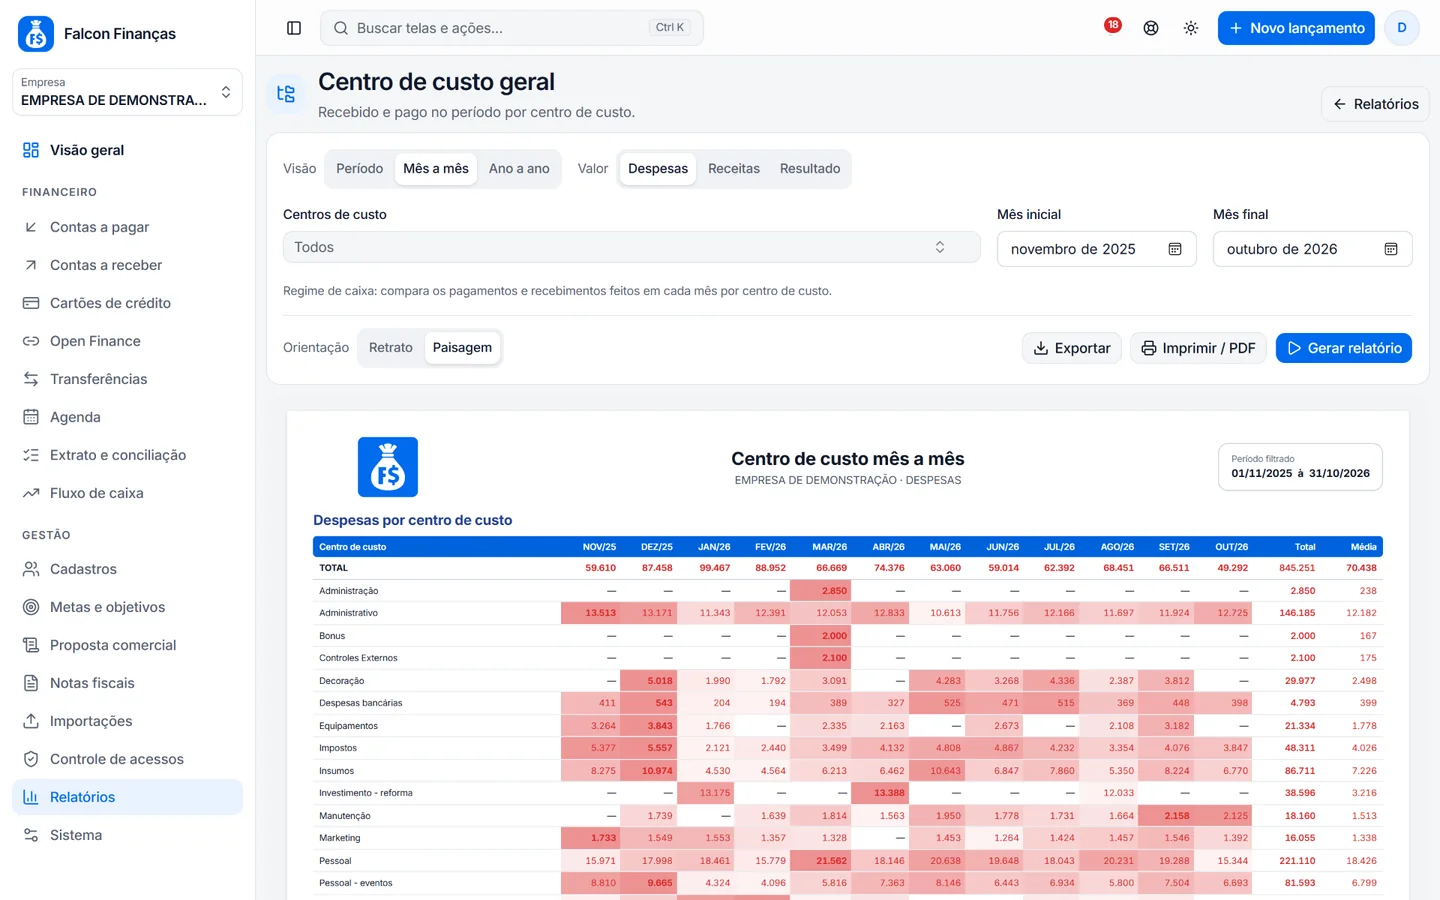
No Falcon: crie categorias e subcategorias de despesa que já separem fixos de variáveis e use o centro de custo para ver o gasto por área ou unidade. O relatório Centro de custo geral compara até 12 meses lado a lado.
dash.financeiro.app
2Passo 2
Ache o custo variável de cada venda
Some, por unidade ou por serviço, tudo o que só existe porque a venda aconteceu. Os itens em percentual (imposto, comissão, taxa) são calculados sobre o preço de venda. No exemplo, R$ 22 + R$ 3 + R$ 2,50 + R$ 1,50 + R$ 1 = R$ 30.
Custo de compra ou de produção.
Impostos sobre a venda e comissões.
Taxas de cartão, marketplace e frete.
3Passo 3
Calcule a margem de contribuição
Preço de venda menos custo variável unitário dá a margem de contribuição em reais. Divida pelo preço para ter o percentual. Se a empresa vende muitos produtos, use a margem média: (faturamento − custos variáveis do mês) ÷ faturamento.
MC unitária = preço − custo variável.
MC % = MC unitária ÷ preço.
Vários produtos: MC % média do mês.
4Passo 4
Aplique a fórmula do ponto de equilíbrio
Divida os custos fixos pela margem de contribuição unitária para ter a quantidade, ou pela margem em percentual para ter o faturamento. No exemplo: R$ 30.000 ÷ R$ 20 = 1.500 unidades, e R$ 30.000 ÷ 0,40 = R$ 75.000.
Some o lucro que você quer aos custos fixos para ter o ponto de equilíbrio econômico e use esse valor como meta do mês. Divida pelos dias de venda para ter a meta diária: 1.800 unidades em 30 dias são 60 por dia.
Meta mínima: o ponto de equilíbrio contábil.
Meta do mês: o ponto de equilíbrio econômico.
Meta diária ou semanal para acompanhar.
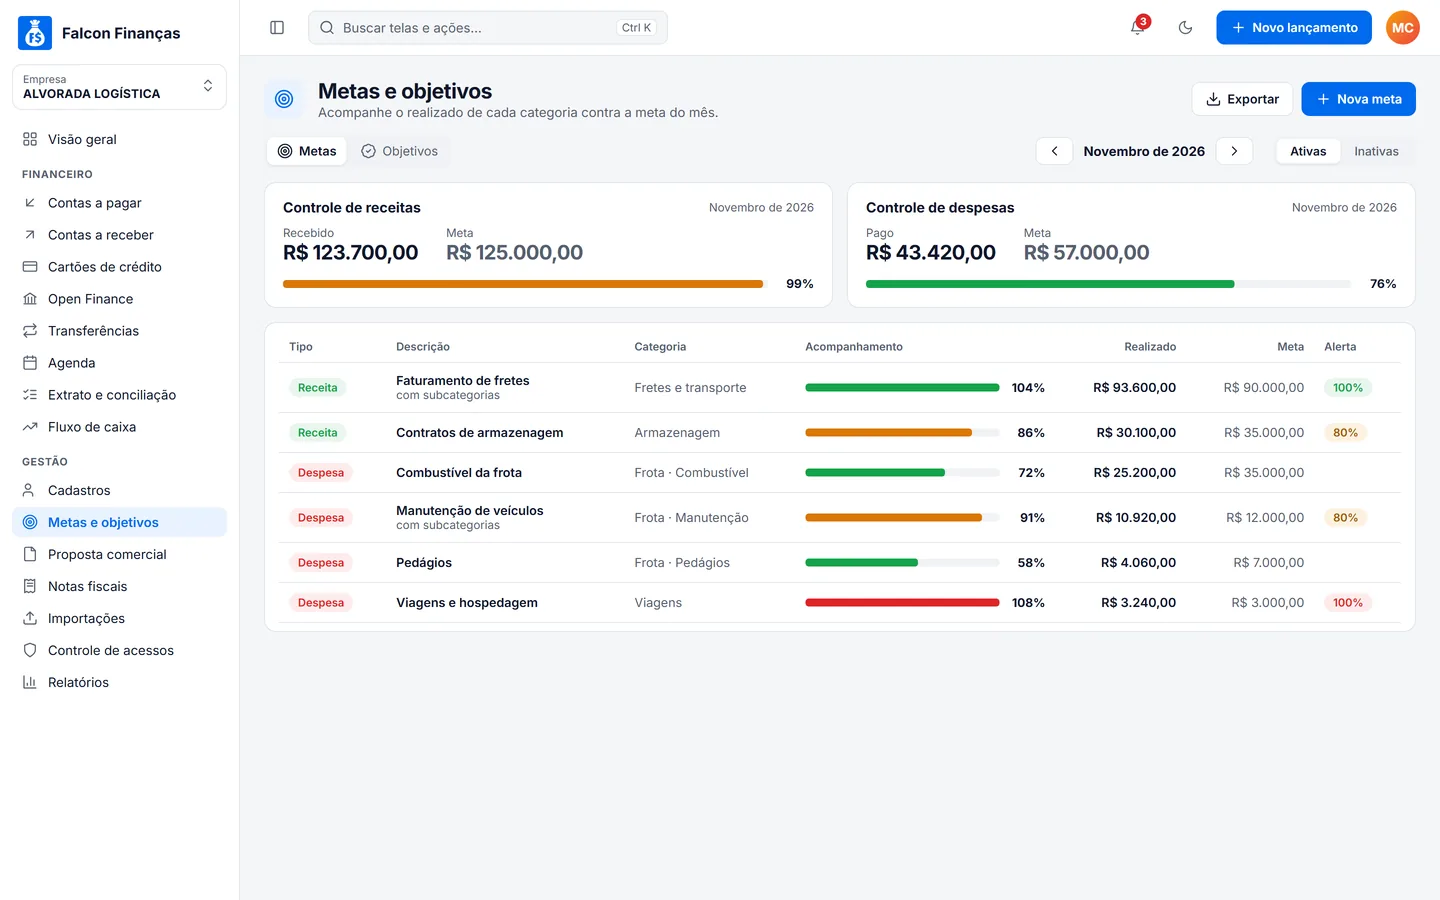
No Falcon: em Metas e objetivos, crie uma meta de controle de receitas para a categoria de vendas e metas de controle de despesas para as categorias de custo fixo. Cada meta mostra o realizado do mês e pode avisar no celular ao atingir 80% e 100%. Metas estão a partir do plano Basic.
dash.financeiro.app
6Passo 6
Confira no resultado do mês
Todo mês, compare o faturamento real com o ponto de equilíbrio e recalcule quando preço, custos ou mix de vendas mudarem. Olhe também a margem de contribuição real: se ela cai, o ponto de equilíbrio sobe.
Faturamento do mês contra o ponto de equilíbrio.
Margem de contribuição real.
Recalcular após reajustes.
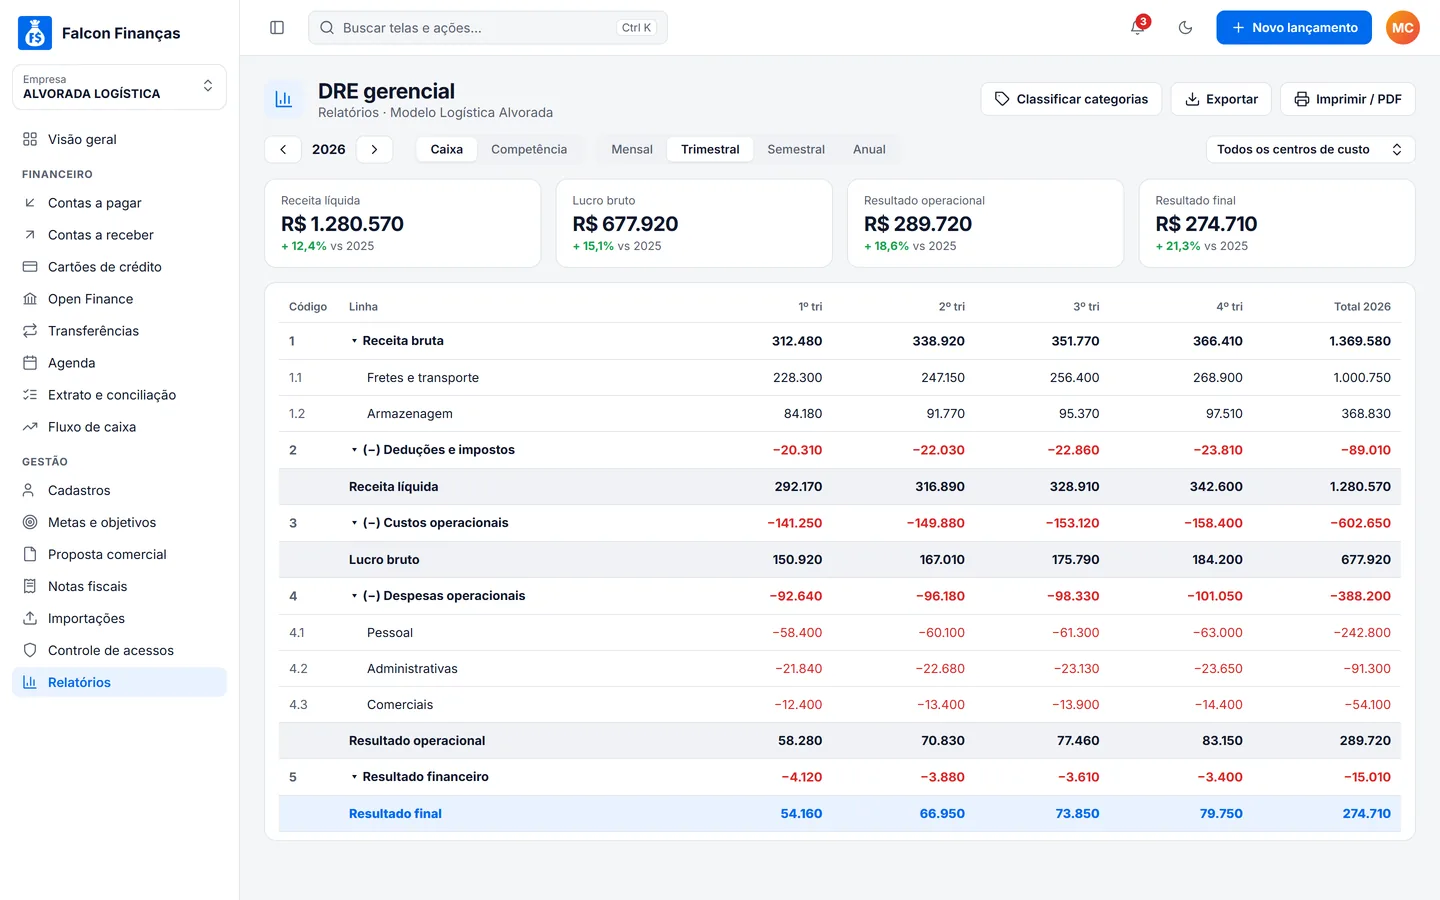
No Falcon: o DRE gerencial mostra receitas, custos, despesas e resultado mês a mês, no caixa ou na competência, e pode ser filtrado por centro de custo. Está disponível a partir do plano Gold. Veja o guia de DRE gerencial.
dash.financeiro.app
Prestadores de serviço
Ponto de equilíbrio para empresas de serviços
A fórmula é a mesma. Muda a unidade: em vez de produtos, horas vendidas, atendimentos ou contratos. E, quando cada serviço tem um preço, a conta fica melhor pela margem de contribuição em percentual.
Por hora ou por atendimento
Consultoria que cobra por hora
Custos fixos de R$ 12.000 por mês, hora vendida a R$ 150 e R$ 30 de custos variáveis por hora (impostos e taxas).
MC = R$ 150 − R$ 30 = R$ 120 por hora (80%)
R$ 12.000 ÷ R$ 120 = 100 horas por mês
R$ 12.000 ÷ 0,80 = R$ 15.000
Conferência: 100 × R$ 150 = R$ 15.000
Compare com a capacidade: se a equipe só consegue faturar 90 horas no mês, o preço ou os custos precisam mudar.
Preços diferentes por serviço
Pela margem de contribuição média
Uma clínica faturou R$ 40.000 no mês e teve R$ 14.000 de custos variáveis (materiais, repasses, impostos e taxas). Os custos fixos são de R$ 19.500.
MC % = (R$ 40.000 − R$ 14.000) ÷ R$ 40.000 = 65%
R$ 19.500 ÷ 0,65 = R$ 30.000 por mês
Faturando R$ 40.000, a clínica está R$ 10.000 acima do ponto de equilíbrio.
Use a média de alguns meses: um mês atípico distorce o percentual.
Na prática
O que muda o ponto de equilíbrio
Partindo do exemplo (fixos de R$ 30.000, preço de R$ 50 e custo variável de R$ 30), veja o efeito de cada decisão na meta mínima de vendas.
Cenário
Margem de contribuição
Ponto de equilíbrio (unidades)
Ponto de equilíbrio (R$)
Situação atual
R$ 20,00 (40%)
1.500
R$ 75.000
Desconto de 10% (preço R$ 45)
R$ 15,00 (33,3%)
✕ 2.000 (+33%)
R$ 90.000
Preço R$ 2 maior (R$ 52)
R$ 22,00 (42,3%)
✓ 1.364
R$ 70.909
Custo variável R$ 2 menor (R$ 28)
R$ 22,00 (44%)
✓ 1.364
R$ 68.182
Corte de R$ 3.000 nos fixos
R$ 20,00 (40%)
✓ 1.350
R$ 67.500
Um desconto de 10% no preço exige vender um terço a mais só para empatar. Margem de segurança é a folga entre as vendas atuais e o ponto de equilíbrio: vendendo R$ 90.000 com ponto de equilíbrio de R$ 75.000, a margem é (90.000 − 75.000) ÷ 90.000 = 16,7%. As vendas podem cair até esse ponto antes de dar prejuízo. Para planejar o ano, veja o guia de planejamento financeiro empresarial.
Erros comuns
Erros comuns no cálculo do ponto de equilíbrio
Eles fazem a meta parecer menor do que é.
Esquecer o pró-labore. A retirada dos sócios é custo fixo do negócio.
Tratar impostos sobre a venda como fixos. Eles crescem com o faturamento: são variáveis.
Ignorar as taxas de cartão e de marketplace. Elas reduzem a margem de cada venda.
Confundir margem de contribuição com margem de lucro. A de contribuição ainda não descontou os fixos.
Usar o preço de tabela. Use o preço médio real, já com os descontos.
Arredondar as unidades para baixo. Sempre para cima, senão fica abaixo do empate.
Esquecer as parcelas de empréstimo no caixa. Elas entram no ponto de equilíbrio financeiro.
Calcular uma vez e nunca mais. Refaça a cada reajuste de preço ou de custo.
No Falcon Finanças
Como o Falcon ajuda a acompanhar o ponto de equilíbrio
O ponto de equilíbrio depende de custos bem separados e do faturamento real de cada mês.
Categorias e centro de custo
Classifique cada despesa em categorias e subcategorias que separem fixos e variáveis, e use o centro de custo por área, projeto ou unidade. No plano Gratuito.
Relatórios
O Centro de custo geral mostra receitas, despesas e resultado de cada centro, com comparação mês a mês ou ano a ano, em PDF ou planilha.
DRE gerencial
Receitas, custos, despesas e resultado de cada mês, para conferir se o faturamento passou do ponto de equilíbrio. A partir do plano Gold.
Metas por categoria
Meta de receita para as vendas e limites para as despesas, com o realizado do mês e alertas no celular. A partir do plano Basic.
Planos do Falcon Finanças
Comece grátis e mude quando precisar
Cobrança mensal, sem fidelidade. No plano anual, você paga 10 meses e usa 12.
GratuitoR$ 0Permanente. 40 lançamentos por mês, 1 usuário e 1 empresa.
BasicR$ 24/mês150 lançamentos, cartões, metas, recibos e 2 empresas.
MasterR$ 52/mês2 usuários, agenda e importação de OFX.
PremiumR$ 76/mêsOpen Finance, fluxo de caixa, fatura em PDF e NFS-e.
ExclusiveR$ 128/mêsBoletos, proposta comercial e 2 conexões.
GoldR$ 180/mêsDRE, 10 empresas e 6 conexões.
DiamanteR$ 360/mês30 empresas, usuários ilimitados e 12 conexões.
É o volume de vendas, em unidades ou em reais, em que a receita cobre todos os custos e despesas da empresa no período. Nesse ponto, o lucro é zero. Abaixo dele há prejuízo e, acima, lucro.
?Qual é a fórmula do ponto de equilíbrio?
Ponto de equilíbrio contábil em unidades = custos fixos ÷ margem de contribuição unitária. Em reais = custos fixos ÷ margem de contribuição em percentual. Exemplo: R$ 30.000 ÷ R$ 20 = 1.500 unidades, ou R$ 30.000 ÷ 0,40 = R$ 75.000.
?Como calcular a margem de contribuição?
Margem de contribuição unitária = preço de venda − custos e despesas variáveis da unidade. Em percentual, divida o resultado pelo preço e multiplique por 100. Com preço de R$ 50 e custo variável de R$ 30, a margem é de R$ 20, ou 40%.
?Qual a diferença entre ponto de equilíbrio contábil, econômico e financeiro?
O contábil cobre os custos fixos, sem lucro. O econômico soma aos fixos o lucro desejado (ou o custo de oportunidade do capital). O financeiro considera só o que sai do caixa: tira a depreciação e outros gastos sem desembolso e soma saídas como parcelas de empréstimo.
?O que é ponto de equilíbrio operacional?
É o volume em que o resultado operacional fica zero. Na prática, a maioria dos autores usa o termo como sinônimo do ponto de equilíbrio contábil.
?Como calcular o ponto de equilíbrio de uma empresa com muitos produtos?
Use a margem de contribuição média: (faturamento − custos variáveis) ÷ faturamento, com os números de alguns meses. Depois divida os custos fixos por esse percentual para ter o faturamento de equilíbrio. Se o mix de vendas mudar muito, refaça a conta.
?E se o preço de venda for menor que o custo variável?
Não existe ponto de equilíbrio: cada venda aumenta o prejuízo, porque a margem de contribuição é negativa. É preciso subir o preço, reduzir o custo variável ou parar de vender aquele item.
?De quanto em quanto tempo devo recalcular?
Todo mês vale comparar o faturamento real com o ponto de equilíbrio. Refaça a conta sempre que houver reajuste de preço, aumento de custo, mudança no mix de vendas ou um novo custo fixo, como uma contratação.