Some os percentuais
DV% + DF% + ML%Despesas variáveis, despesas fixas e margem de lucro, todos sobre o preço de venda. A soma precisa ficar abaixo de 100%.
O preço certo paga o custo do produto, os impostos e as taxas da venda, as despesas fixas da empresa e ainda deixa o lucro que você planejou. Veja como fazer a conta com o markup, com um exemplo do começo ao fim.
Precificação é o processo de definir quanto cobrar por um produto ou serviço. Um bom preço cobre tudo o que a venda custa para a empresa e ainda deixa lucro, sem ficar fora da realidade do mercado.
O método mais usado por pequenas empresas é o markup: você parte do custo e aplica um índice que já inclui os impostos, as taxas, uma parte das despesas fixas e o lucro. Os percentuais são calculados sobre o preço de venda, porque é sobre ele que os impostos e as comissões incidem.
O preço calculado é o ponto de partida. Depois, compare com o que o mercado pratica e com o valor que o cliente enxerga. Se o preço ficar alto demais, o problema costuma estar no custo ou nas despesas, e não no markup. Para acompanhar o resultado depois, veja o guia de controle financeiro empresarial.
Markup é o índice aplicado sobre o custo para chegar ao preço de venda. Ele pode ser escrito de duas formas, que levam ao mesmo resultado.
DV% + DF% + ML%Despesas variáveis, despesas fixas e margem de lucro, todos sobre o preço de venda. A soma precisa ficar abaixo de 100%.
Divisor = 1 − (DV% + DF% + ML%)Mostra quanto do preço sobra para pagar o custo. Com 40% de percentuais, o divisor é 0,60.
Multiplicador = 1 ÷ (1 − (DV% + DF% + ML%))É o inverso do divisor. Com 40% de percentuais, o multiplicador é 1 ÷ 0,60 = 1,6667.
| Parte do preço | % sobre o preço | Valor |
|---|---|---|
| Custo do produto (compra, frete e embalagem) | 60% | R$ 60,00 |
| Despesas variáveis: impostos 6%, comissão 4% e taxa do cartão 2% | 12% | R$ 12,00 |
| Despesas fixas (R$ 9.000 de fixas ÷ R$ 50.000 de faturamento) | 18% | R$ 18,00 |
| Margem de lucro desejada | 10% | R$ 10,00 |
| Preço de venda (R$ 60,00 × 1,6667 ou R$ 60,00 ÷ 0,60) | 100% | R$ 100,00 |
Os percentuais são só um exemplo. Use os da sua empresa: a alíquota de impostos depende do regime tributário (confirme com o seu contador) e as taxas, dos seus contratos. Teste outros valores na calculadora de preço de venda.
É o que cada venda deixa depois de pagar o custo do produto e as despesas variáveis. É com ela que a empresa paga as despesas fixas e forma o lucro.
Margem de contribuição = preço − custo − despesas variáveis. Em percentual, divida o resultado pelo preço de venda.
No exemplo: R$ 100,00 − R$ 60,00 − R$ 12,00 = R$ 28,00, ou 28% do preço. Desses R$ 28,00, R$ 18,00 pagam a parte das despesas fixas e R$ 10,00 são o lucro.
Do custo ao preço final, e depois a conferência com o resultado real da empresa.
No produto, some tudo o que você paga para tê-lo pronto para vender: preço de compra ou matéria-prima, frete de compra e embalagem. No serviço, some os materiais usados e as horas de trabalho.
São as que só existem quando a venda acontece e crescem junto com ela: impostos sobre a venda, comissão do vendedor, taxa do cartão ou da maquininha, comissão do marketplace e frete pago por você. Escreva cada uma em percentual do preço.
No Falcon: separe impostos, comissões e taxas em categorias próprias de despesa. Assim, os relatórios mostram quanto cada uma pesou no mês.
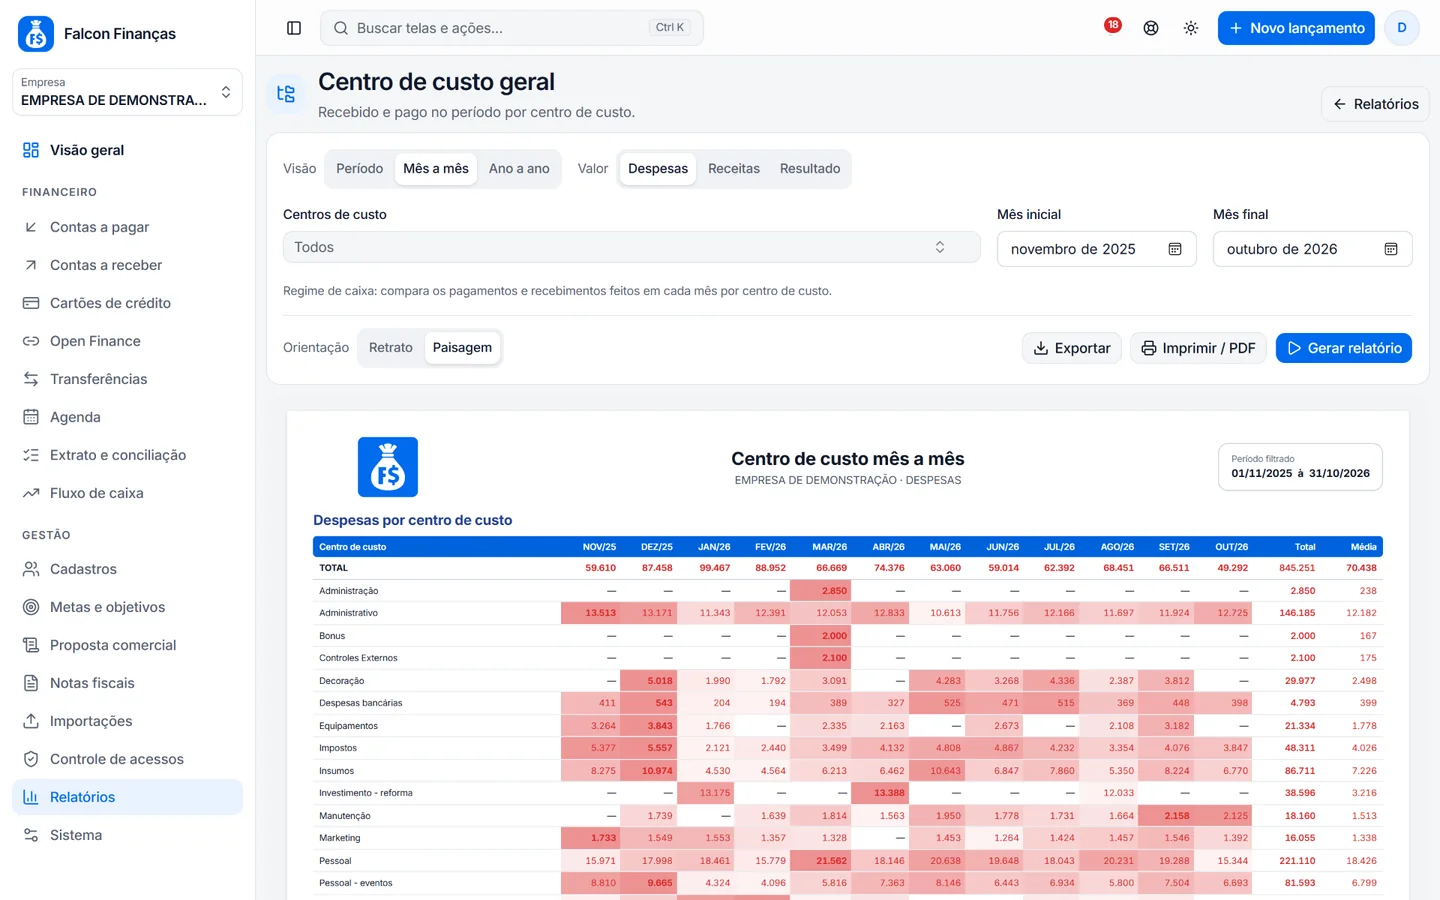
Some as despesas fixas de um mês típico (aluguel, salários, pró-labore, contador, sistemas, internet) e divida pelo faturamento médio. Use a média de 3 a 6 meses para não depender de um mês fora da curva.
No Falcon: com categorias e centros de custo nos lançamentos, o relatório de centro de custo mostra as despesas mês a mês, e você exporta ou imprime para fazer a média.
É o percentual do preço que deve sobrar como lucro depois de pagar tudo. Defina pensando no seu segmento, no risco do negócio e no que você quer reinvestir. Lembre que é um percentual sobre o preço de venda, não sobre o custo.
Some os percentuais e aplique a fórmula: markup = 1 ÷ (1 − soma). No exemplo, 12% + 18% + 10% = 40%, o markup é 1 ÷ 0,60 = 1,6667 e o preço é R$ 60,00 × 1,6667 = R$ 100,00. Se a soma chegar a 100%, não existe preço que pague tudo: reveja os percentuais.
Veja quanto os concorrentes cobram e o valor que o cliente percebe. Se o seu preço ficar muito acima, procure o motivo no custo, no fornecedor ou nas despesas fixas antes de cortar o lucro. Em serviços, mostre na proposta o que está incluído em cada item.
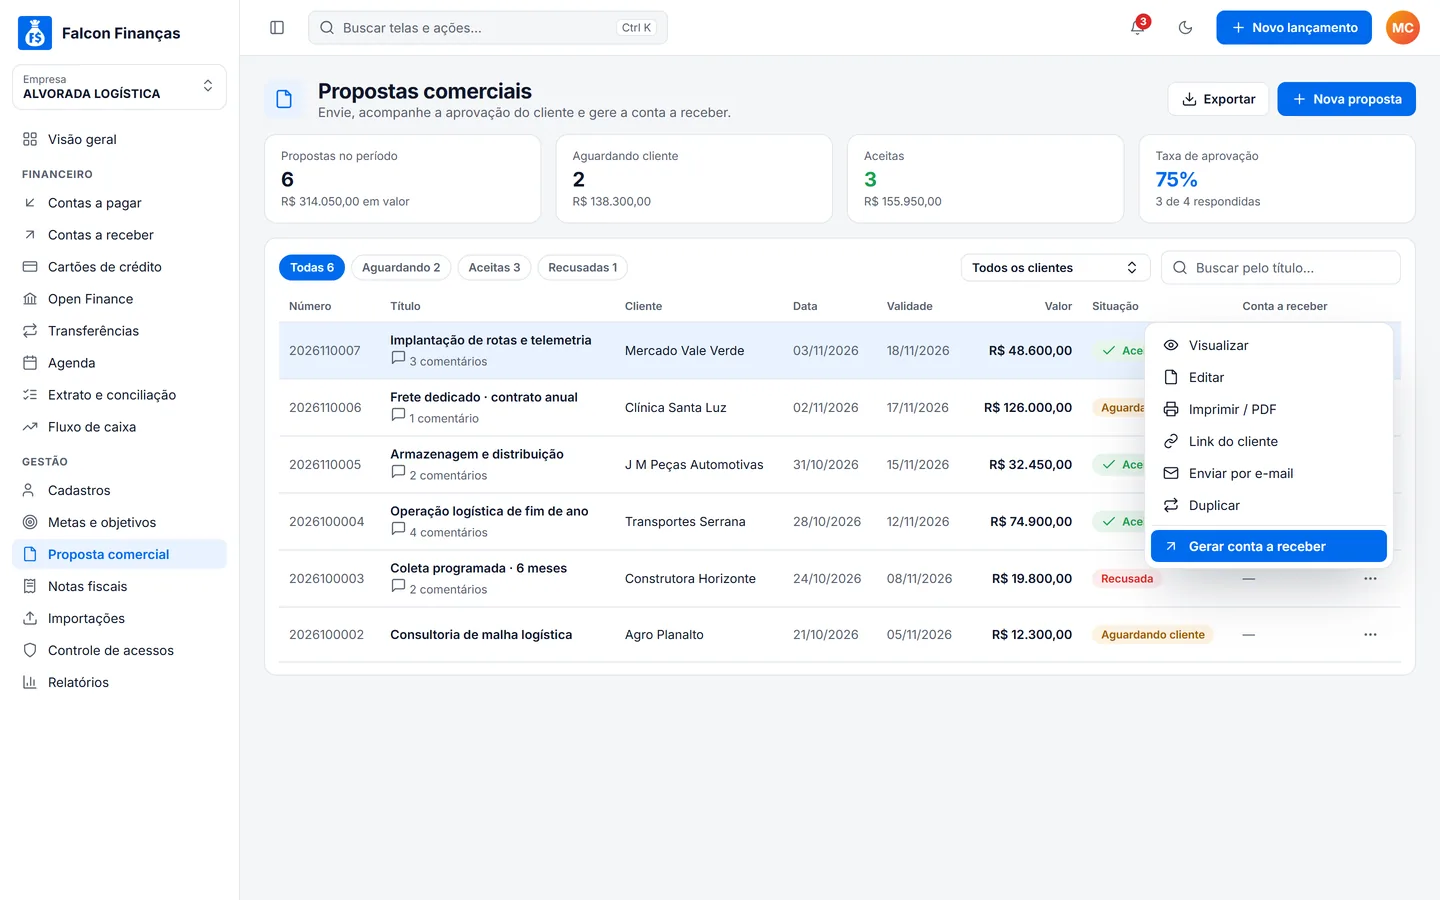
No Falcon: a partir do plano Exclusive, a proposta comercial tem itens com quantidade, valor unitário e desconto, e a proposta aceita vira conta a receber.
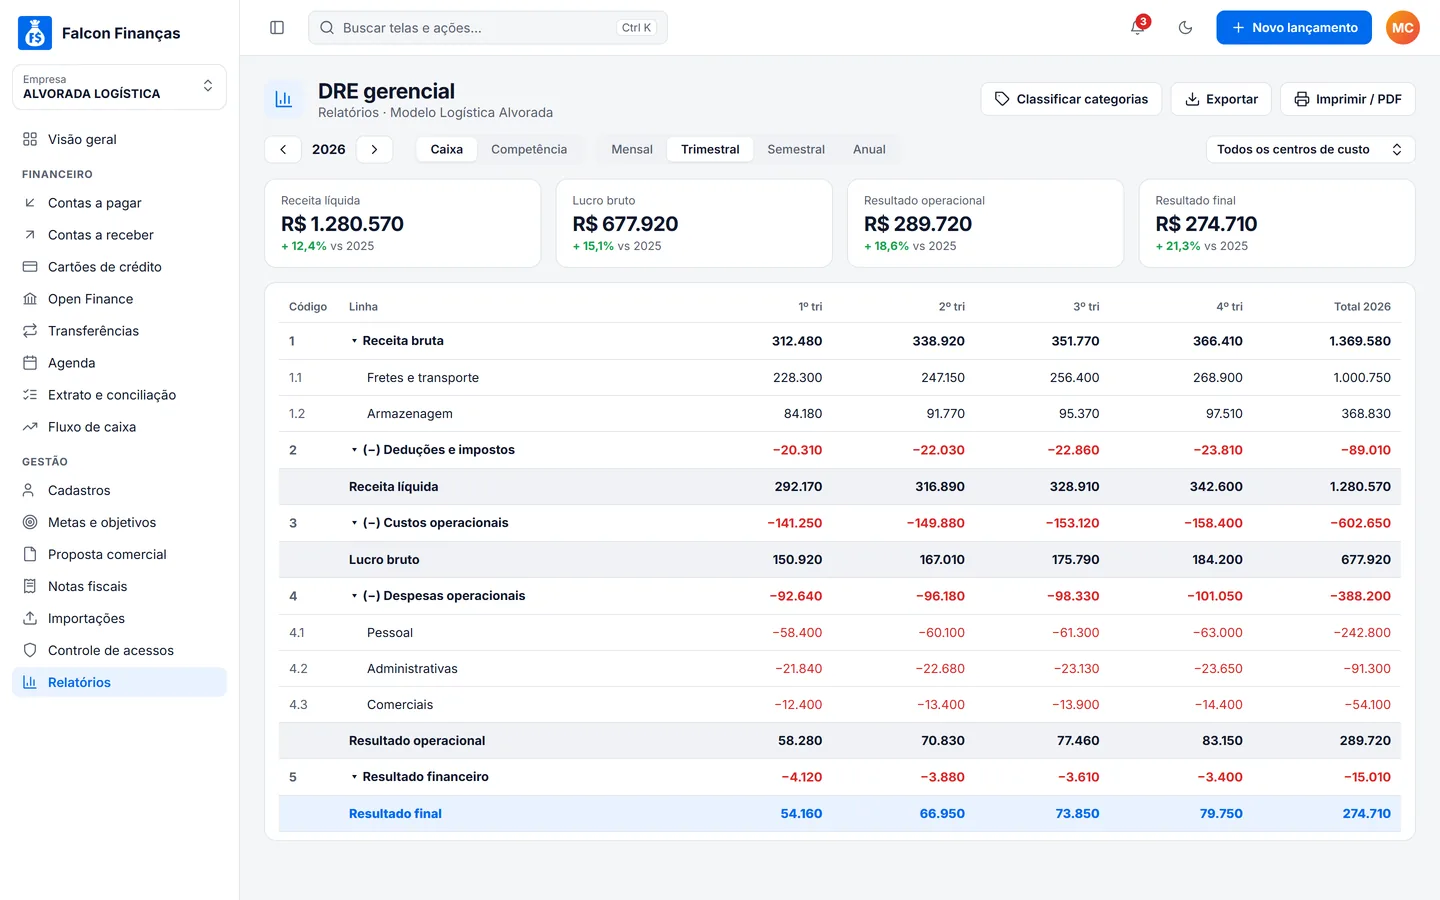
O preço foi calculado com estimativas. Todo mês, confira se o lucro planejado apareceu de verdade: se as despesas fixas subiram ou o faturamento caiu, o percentual de fixas muda e o markup precisa ser refeito.
No Falcon: a partir do plano Gold, o DRE gerencial mostra receita, custos, despesas e resultado mês a mês, também por centro de custo.
A fórmula do markup é a mesma. O que muda é como se chega ao custo.
O custo é o que você paga por unidade: compra ou produção, frete de compra e embalagem. Depois aplique o markup com as despesas variáveis, as fixas e o lucro, como no exemplo de R$ 60,00 que vira R$ 100,00.
Vendendo em marketplace ou delivery? A comissão da plataforma entra nas despesas variáveis. Num exemplo hipotético, com comissão de 20% no lugar da comissão do vendedor e da taxa do cartão, as despesas variáveis vão para 26% (6% + 20%). A soma passa a 54%, o divisor a 0,46 e o preço do mesmo produto a R$ 130,43 (R$ 60,00 de custo, R$ 33,91 de variáveis, R$ 23,48 de fixas e R$ 13,04 de lucro). Use as taxas do seu contrato.
No serviço, o custo principal é o tempo. Divida o custo mensal do trabalho (pró-labore ou salários e as despesas do escritório) pelas horas que você consegue cobrar no mês, que são menos do que as horas trabalhadas.
| Custo mensal do trabalho e do escritório | R$ 6.000,00 |
|---|---|
| Horas faturáveis no mês | 100 h |
| Custo da hora (R$ 6.000 ÷ 100) | R$ 60,00 |
| Despesas variáveis (impostos e taxas) | 12% |
| Margem de lucro | 13% |
| Markup (1 ÷ 0,75) | 1,3333 |
| Hora técnica (R$ 60,00 ÷ 0,75) | R$ 80,00 |
Aqui as despesas fixas já estão no custo da hora, por isso não entram de novo no markup. Um projeto de 12 horas sai por R$ 960,00: R$ 720,00 de custo, R$ 115,20 de variáveis e R$ 124,80 de lucro.
Os três aparecem juntos na precificação, mas medem coisas diferentes. Os valores são do exemplo de R$ 60,00 de custo e R$ 100,00 de preço.
| Indicador | O que mostra | Como calcular | No exemplo |
|---|---|---|---|
| Markup multiplicador | Quantas vezes o custo cabe no preço | 1 ÷ (1 − soma dos percentuais) | 1,6667 |
| Markup divisor | Quanto do preço sobra para o custo | 1 − soma dos percentuais | 0,60 |
| Acréscimo sobre o custo | Quanto o preço está acima do custo | (preço − custo) ÷ custo | 66,67% |
| Margem de contribuição | O que a venda deixa para fixas e lucro | (preço − custo − variáveis) ÷ preço | 28% |
| Margem de lucro | O que sobra depois de pagar tudo | lucro ÷ preço | 10% |
Markup é calculado sobre o custo e as margens, sobre o preço de venda. Por isso um markup de 1,6667 (66,67% acima do custo) convive com uma margem de lucro de 10%.
Eles fazem o preço parecer bom e a conta não fechar no fim do mês.
O sistema não calcula o preço por você, mas mostra os números de que a precificação depende: quanto você gasta, com o quê e qual foi o resultado.
Separe impostos, comissões, taxas e despesas fixas em categorias e veja quanto cada uma pesa. No plano Gratuito.
Divida custos e despesas por área, loja ou linha de produto e compare mês a mês. No plano Gratuito.
Receita, custos, despesas e resultado final, para conferir a margem real. A partir do plano Gold.
Itens, quantidades, descontos e aprovação online pelo cliente. A partir do plano Exclusive.
Cobrança mensal, sem fidelidade. No plano anual, você paga 10 meses e usa 12.
Fórmulas, margem e preço de venda.
É o processo de definir o preço de venda de um produto ou serviço. O preço precisa cobrir o custo, as despesas variáveis da venda, uma parte das despesas fixas e ainda deixar a margem de lucro desejada.
Markup é o índice aplicado sobre o custo para chegar ao preço de venda. Ele já embute os impostos, as comissões, as taxas, as despesas fixas e o lucro, todos em percentual do preço.
Some os percentuais de despesas variáveis, despesas fixas e margem de lucro. O markup multiplicador é 1 ÷ (1 − soma) e o preço é o custo vezes o markup. Com 40% de percentuais, o markup é 1,6667 e um custo de R$ 60,00 vira um preço de R$ 100,00.
São duas formas da mesma conta. O divisor é 1 − soma dos percentuais (0,60 no exemplo) e o preço é custo ÷ divisor. O multiplicador é o inverso, 1 ÷ divisor (1,6667), e o preço é custo × multiplicador. O resultado é igual.
O markup é aplicado sobre o custo para formar o preço. A margem de lucro é o percentual do preço de venda que sobra depois de pagar tudo. No exemplo, o preço é 66,67% maior que o custo, mas a margem de lucro é de 10%.
É o preço menos o custo e as despesas variáveis. Ela mostra quanto cada venda deixa para pagar as despesas fixas e formar o lucro. No exemplo, R$ 100,00 − R$ 60,00 − R$ 12,00 = R$ 28,00, ou 28%.
Calcule o custo da hora: divida o custo mensal do trabalho e do escritório pelas horas que você consegue cobrar no mês. Depois aplique o markup com as despesas variáveis e o lucro. Com R$ 6.000 e 100 horas, a hora custa R$ 60,00 e, com 12% de variáveis e 13% de lucro, a hora técnica sai por R$ 80,00.
A comissão da plataforma entra nas despesas variáveis, junto com os impostos e as taxas de pagamento, em percentual do preço. Use as taxas do seu contrato e faça a conta na calculadora de preço de venda.
Ferramentas e guias para o preço e o resultado.
Cadastre-se grátis, organize receitas e despesas por categoria e centro de custo e saiba quanto cada venda precisa cobrir.