1. Receitas
Tudo o que a empresa vende ou recebe: produtos, serviços, contratos, rendimentos e outras entradas.
O plano de contas é a lista organizada das categorias de receitas e despesas da empresa. Veja a diferença entre o gerencial e o contábil, como montar o seu e dois modelos prontos, para comércio e para prestador de serviço.
Plano de contas é a lista organizada das contas usadas para classificar as receitas, os custos, as despesas e os investimentos de uma empresa. Cada lançamento financeiro vai para uma dessas contas.
As contas ficam em níveis, com códigos: o grupo (1 Receitas), o subgrupo (1.1 Receitas operacionais) e a conta (1.1.01 Venda de mercadorias). O código deixa a ordem fixa e facilita somar cada nível.
No dia a dia, muita gente chama essas contas de categorias. É a mesma ideia: aluguel, energia, salários e vendas são categorias que, organizadas em grupos, formam o plano de contas gerencial.
Sem um plano de contas, cada pessoa lança de um jeito, aparecem categorias repetidas e o relatório do mês não fecha. Com ele, dá para comparar meses e saber onde a empresa ganha e onde gasta.
Os dois organizam números da empresa, mas têm donos e objetivos diferentes. A pequena empresa precisa dos dois: um para decidir, outro para cumprir as obrigações.
| Ponto | Plano de contas gerencial | Plano de contas contábil |
|---|---|---|
| Para que serve | Acompanhar o resultado, controlar gastos e decidir. | Escrituração, balanço, demonstrações oficiais e obrigações. |
| Quem monta | O dono ou o financeiro da empresa. | O contador, seguindo as normas de contabilidade. |
| Como é | Simples, com os nomes que a empresa usa no dia a dia. | Detalhado, com ativo, passivo, patrimônio líquido e resultado. |
| Base dos lançamentos | O que entra e sai do caixa, por categoria. | Os fatos contábeis, pelo regime de competência. |
| Pode mudar? | Sim, quando a empresa precisar de outra visão. | Só com orientação do contador. |
Este guia trata do plano de contas gerencial. O contábil é responsabilidade do contador; vale combinar com ele nomes parecidos nas duas listas, para facilitar o envio das informações no fechamento do mês.
Quase toda pequena empresa cabe nestes cinco grupos. A ordem segue a conta do resultado: do que entra até o que sobra.
Tudo o que a empresa vende ou recebe: produtos, serviços, contratos, rendimentos e outras entradas.
O que sobe e desce com as vendas: impostos sobre vendas, mercadorias, terceirizados, comissões e taxas de cartão.
O que mantém a empresa aberta, vendendo ou não: pessoal, aluguel, contas de consumo, contador, sistemas e marketing.
O custo do dinheiro: tarifas bancárias, juros e multas por atraso e juros de empréstimos.
Saídas que não são despesa do mês: compra de máquinas, reformas, parcela do empréstimo sem os juros e distribuição de lucros. Ficam fora do resultado, mas entram no caixa.
1 é o grupo (Receitas), 1.1 o subgrupo (Receitas operacionais) e 1.1.01 a conta (Venda de mercadorias). Cada nível soma o que está abaixo dele.
Use os extratos e as contas pagas dos últimos três meses como ponto de partida. É mais fácil organizar o que já existe do que imaginar do zero.
Pegue os extratos e as contas pagas e recebidas dos últimos três meses e anote todos os tipos de entrada e de saída que aparecem. Ainda não organize: só liste.
Coloque cada item em um grupo: receitas, custos variáveis, despesas operacionais, despesas financeiras ou investimentos e sócios. Na dúvida entre custo e despesa, pergunte: se a empresa não vender nada no mês, esse gasto existe? Se sim, é despesa operacional.
Dentro de cada grupo, junte o que é parecido em subgrupos, como Pessoal, Administrativas e Comerciais. Cada conta deve ter um nome claro, que qualquer pessoa da empresa entenda sem perguntar.
No Falcon: as categorias de receita e de despesa ficam separadas, e cada categoria principal pode ter subcategorias, que aparecem agrupadas abaixo dela. Disponível em todos os planos, inclusive no Gratuito.
Use um número para o grupo (3), dois para o subgrupo (3.2) e três para a conta (3.2.01). Deixe espaço entre os números para crescer sem refazer a ordem.
Cada conta precisa ter um lugar no DRE gerencial: receita, custo, despesa operacional ou resultado financeiro. As contas do grupo 5 ficam fora do resultado, mas aparecem no fluxo de caixa, porque o dinheiro saiu.
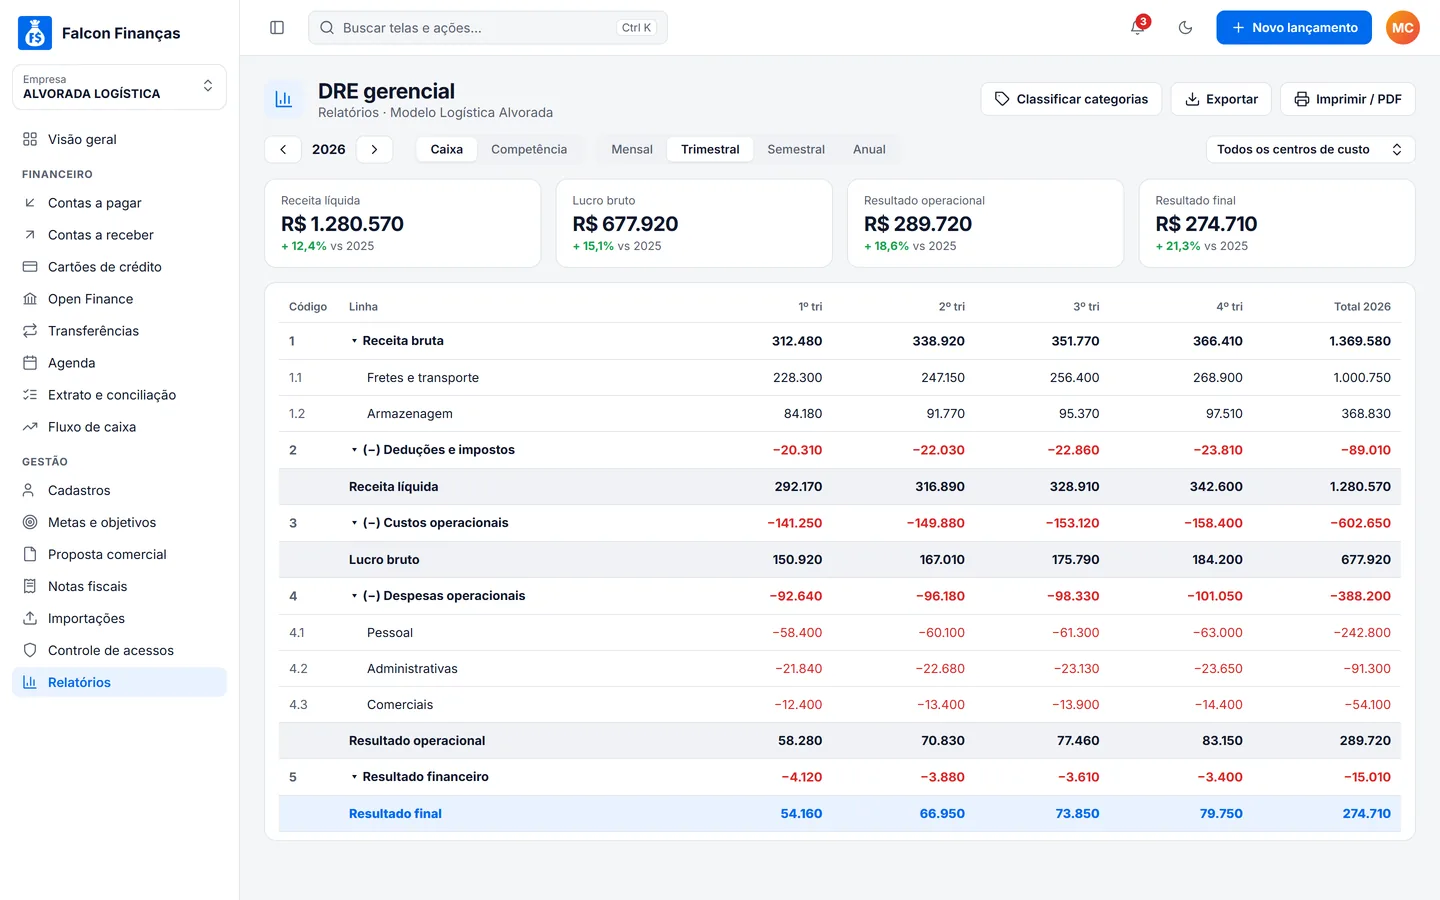
No Falcon: no DRE gerencial (plano Gold ou superior), cada categoria é ligada a uma linha do modelo de DRE. As que ainda não têm linha aparecem como “sem classificação”, com um aviso para classificar.
Lance tudo pelo plano por um mês e veja o relatório por categoria. Contas sempre zeradas podem ser juntadas; uma conta que concentra muita coisa diferente deve ser dividida.
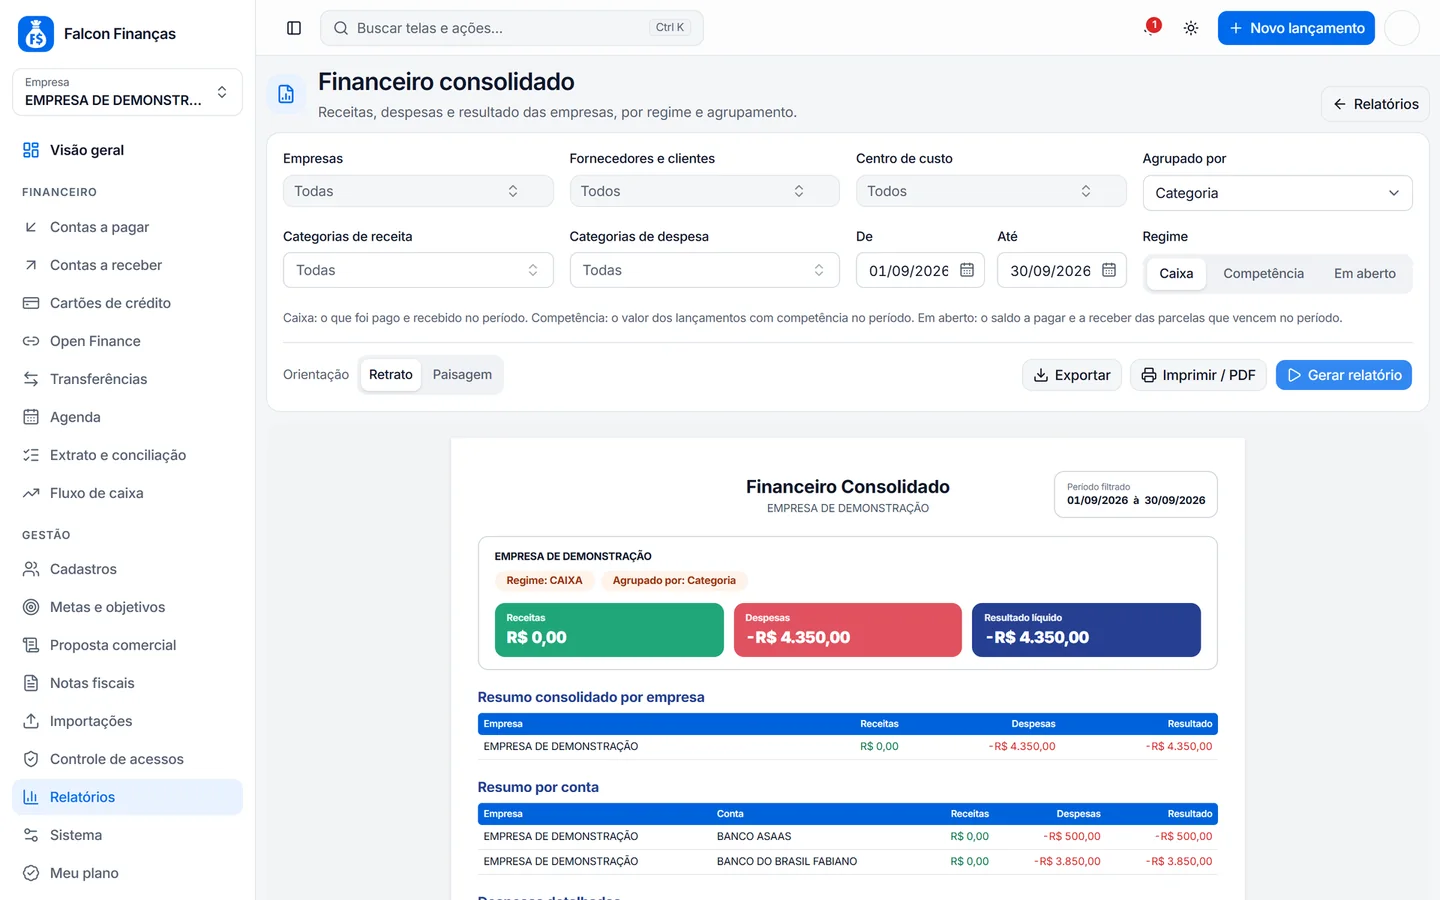
No Falcon: o relatório de despesas e receitas por categoria soma as subcategorias, e o financeiro consolidado mostra receitas, despesas e resultado agrupados por categoria.
Dois pontos de partida com os 5 grupos e os códigos. Copie o que serve, apague o que não existe na sua empresa e acrescente o que faltar.
Loja, revenda ou empresa que vende produtos e alguns serviços.
| Código | Conta |
|---|---|
| 1 | Receitas |
| 1.1 | Receitas operacionais |
| 1.1.01 | Venda de mercadorias |
| 1.1.02 | Prestação de serviços |
| 1.2 | Outras receitas |
| 1.2.01 | Rendimentos de aplicações |
| 1.2.02 | Outras receitas |
| 2 | Custos variáveis |
| 2.1 | Impostos sobre vendas |
| 2.1.01 | Simples Nacional (DAS) |
| 2.2 | Custo das vendas |
| 2.2.01 | Compra de mercadorias |
| 2.2.02 | Frete sobre compras |
| 2.2.03 | Taxas de cartão e meios de pagamento |
| 2.2.04 | Comissões sobre vendas |
| 3 | Despesas operacionais |
| 3.1 | Pessoal |
| 3.1.01 | Salários |
| 3.1.02 | Encargos e benefícios |
| 3.1.03 | Pró-labore |
| 3.2 | Administrativas |
| 3.2.01 | Aluguel |
| 3.2.02 | Energia, água e internet |
| 3.2.03 | Contabilidade |
| 3.2.04 | Sistemas e softwares |
| 3.3 | Comerciais |
| 3.3.01 | Marketing e anúncios |
| 3.3.02 | Embalagens e entregas |
| 4 | Despesas financeiras |
| 4.1 | Bancos e crédito |
| 4.1.01 | Tarifas bancárias |
| 4.1.02 | Juros e multas pagos |
| 4.1.03 | Juros de empréstimos |
| 5 | Investimentos e sócios |
| 5.1 | Investimentos |
| 5.1.01 | Máquinas e equipamentos |
| 5.1.02 | Reformas e instalações |
| 5.2 | Empréstimos e sócios |
| 5.2.01 | Pagamento de empréstimos (parcela sem juros) |
| 5.2.02 | Distribuição de lucros |
Agências, consultorias, escritórios, clínicas e profissionais que vendem horas ou contratos.
| Código | Conta |
|---|---|
| 1 | Receitas |
| 1.1 | Receitas de serviços |
| 1.1.01 | Contratos mensais |
| 1.1.02 | Projetos avulsos |
| 1.1.03 | Consultorias e horas extras |
| 1.2 | Outras receitas |
| 1.2.01 | Reembolso de despesas |
| 1.2.02 | Rendimentos de aplicações |
| 2 | Custos variáveis |
| 2.1 | Impostos sobre serviços |
| 2.1.01 | Simples Nacional (DAS) ou ISS |
| 2.2 | Custo dos serviços |
| 2.2.01 | Profissionais terceirizados |
| 2.2.02 | Comissões |
| 2.2.03 | Materiais usados nos serviços |
| 3 | Despesas operacionais |
| 3.1 | Pessoal |
| 3.1.01 | Salários e encargos |
| 3.1.02 | Pró-labore |
| 3.2 | Administrativas |
| 3.2.01 | Aluguel ou coworking |
| 3.2.02 | Internet e telefone |
| 3.2.03 | Contabilidade |
| 3.2.04 | Sistemas e softwares |
| 3.3 | Comerciais |
| 3.3.01 | Marketing e site |
| 3.3.02 | Deslocamentos e visitas |
| 4 | Despesas financeiras |
| 4.1 | Bancos e crédito |
| 4.1.01 | Tarifas bancárias |
| 4.1.02 | Juros e multas pagos |
| 5 | Investimentos e sócios |
| 5.1 | Investimentos |
| 5.1.01 | Computadores e equipamentos |
| 5.2 | Sócios |
| 5.2.01 | Distribuição de lucros |
Impostos variam pelo regime tributário da empresa. Confirme com o contador quais contas de impostos usar e onde classificar cada uma.
O plano de contas só vale se for usado em todo lançamento. Com ele em dia, os relatórios saem sozinhos.
Poucas o bastante para lançar sem pensar, e o suficiente para decidir. Para uma pequena empresa, 20 a 40 contas costumam bastar; um MEI pode começar com 10 a 15.
Veja como os grupos viram a margem e o ponto de equilíbrio no guia de ponto de equilíbrio.
Um mês de exemplo, com tudo pago e recebido no próprio mês:
| 1 Receitas | R$ 40.000 |
|---|---|
| 2 Custos variáveis | − R$ 16.000 |
| 3 Despesas operacionais | − R$ 14.000 |
| 4 Despesas financeiras | − R$ 1.000 |
| Resultado no DRE (40.000 − 16.000 − 14.000 − 1.000) | R$ 9.000 |
| 5 Investimentos e sócios | − R$ 3.000 |
| Sobra no caixa (9.000 − 3.000) | R$ 6.000 |
O DRE mostra que a empresa deu R$ 9.000 de resultado; o fluxo de caixa mostra que sobraram R$ 6.000, porque R$ 3.000 foram para uma máquina. Entenda cada relatório no guia de DRE gerencial e no de fluxo de caixa empresarial.
A categoria diz o que foi o gasto ou a receita. O centro de custo diz onde ou para quem. Um mesmo lançamento pode ter os dois.
| Lançamento | Categoria (o quê) | Centro de custo (onde) |
|---|---|---|
| Conta de energia | 3.2.02 Energia, água e internet | Loja centro |
| Comissão de venda | 2.2.04 Comissões sobre vendas | Loja virtual |
| Anúncio da campanha | 3.3.01 Marketing e anúncios | Loja virtual |
| Salário do vendedor | 3.1.01 Salários | Loja shopping |
Não crie categorias como “Energia loja 1” e “Energia loja 2”: use uma categoria e dois centros de custo. Assim, o plano de contas continua enxuto e você vê o total de energia e o resultado de cada loja. Os códigos são do modelo de comércio acima.
Eles deixam o DRE e o fluxo de caixa com números que não ajudam a decidir.
As categorias e os centros de custo que você cadastra são usados em todos os lançamentos, relatórios e no DRE.
Categorias de receita e de despesa, com categoria principal e subcategorias agrupadas abaixo dela, cor e opção de inativar. Em todos os planos.
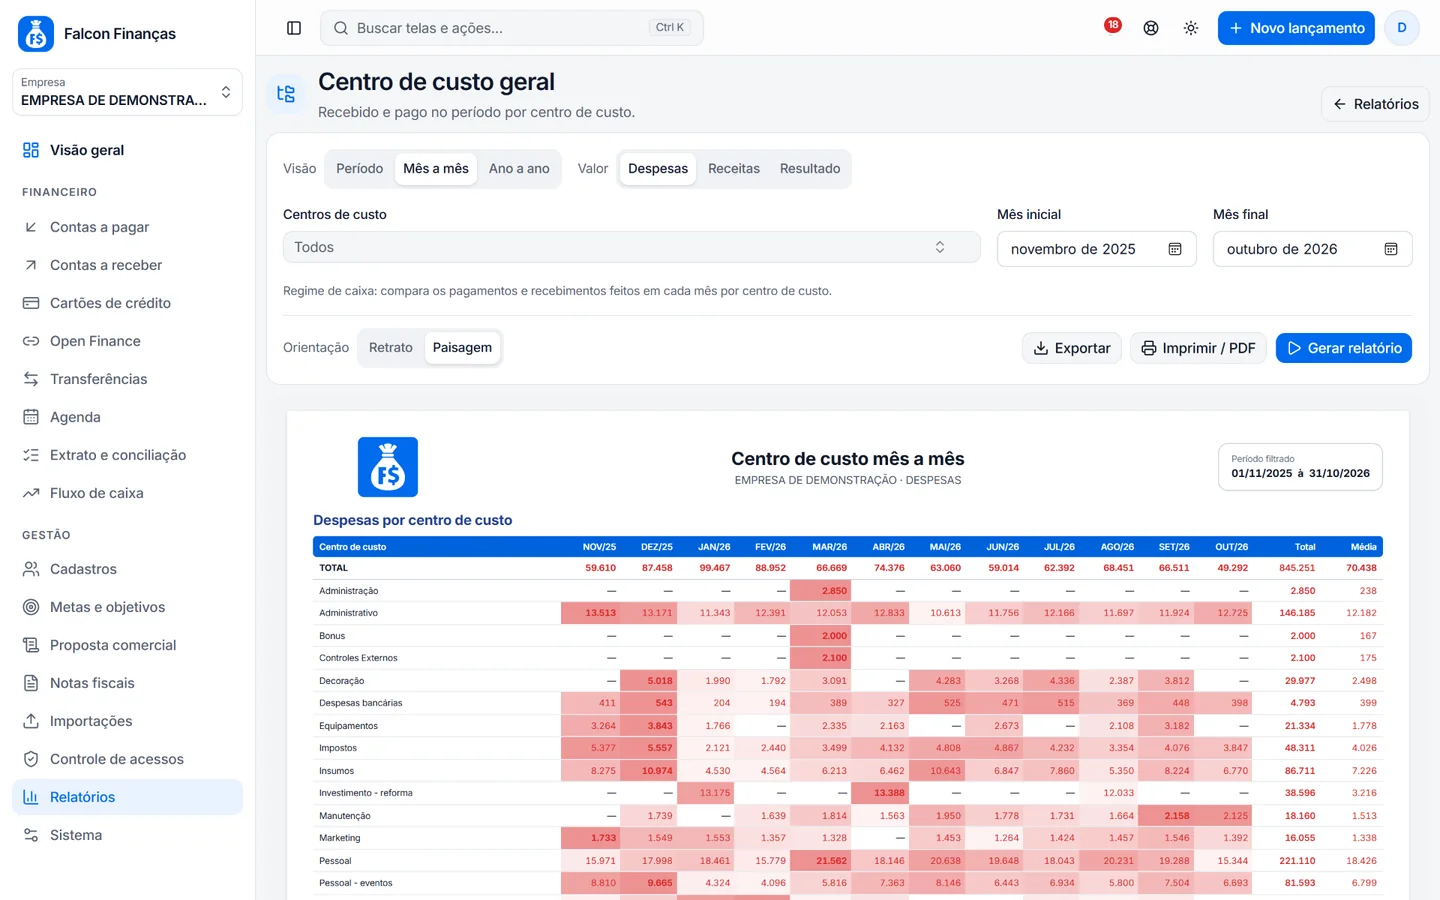
Centros e subcentros de custo para separar lojas, projetos ou áreas, com o relatório de centro de custo geral mês a mês. Em todos os planos.
Cada categoria ligada a uma linha do modelo de DRE, com receitas, custos, despesas e resultado mês a mês. A partir do plano Gold.
Despesas e receitas por categoria, somando as subcategorias, e o financeiro consolidado agrupado por categoria.
Cobrança mensal, sem fidelidade. No plano anual, você paga 10 meses e usa 12.
Conceito, modelos, DRE e centro de custo.
É a lista organizada, com códigos, das contas usadas para classificar as receitas, os custos, as despesas e os investimentos da empresa. Cada lançamento financeiro vai para uma dessas contas.
O gerencial é montado pela empresa para acompanhar o resultado e decidir. O contábil segue as normas de contabilidade, inclui ativo, passivo e patrimônio líquido e é responsabilidade do contador.
Liste as entradas e saídas dos últimos três meses, separe em cinco grupos (receitas, custos variáveis, despesas operacionais, despesas financeiras e investimentos), crie subgrupos e contas com nomes claros e numere com códigos como 3.2.01.
Para uma pequena empresa, 20 a 40 contas costumam bastar; um MEI pode começar com 10 a 15. Se a conta “Outras despesas” passar de 5% do total, falta alguma conta.
Um número para o grupo (3 Despesas operacionais), dois para o subgrupo (3.2 Administrativas) e três para a conta (3.2.01 Aluguel). O código deixa a ordem fixa e facilita somar cada nível.
A categoria diz o que foi o gasto ou a receita, como aluguel ou vendas. O centro de custo diz onde ou para quem, como loja 1 ou projeto X. Um mesmo lançamento pode ter os dois.
No DRE gerencial, compra de equipamentos, pagamento do valor principal de empréstimos e distribuição de lucros normalmente ficam fora do resultado, mas aparecem no fluxo de caixa. Na dúvida, confirme a classificação com o contador.
Com categorias de receita e de despesa com subcategorias e centros de custo com subcentros em todos os planos, relatórios por categoria e, a partir do plano Gold, o DRE gerencial com cada categoria ligada a uma linha do modelo.
Resultado, caixa e margem da empresa.
Cadastre categorias e centros de custo no plano Gratuito e ligue cada categoria ao DRE gerencial quando precisar.