Simples Nacional: o que é, quem pode optar e como funciona
Procurando o portal? O endereço oficial é o Portal do Simples Nacional, da Receita Federal. Aqui você encontra o básico do regime: quem pode optar, os anexos, a diferença entre o DAS do Simples e o DAS MEI e como acompanhar a receita dos últimos 12 meses.
Portal oficialLinks da Receita Federal e do gov.br
Quem pode optarME até R$ 360 mil, EPP até R$ 4,8 milhões
No controle financeiroReceita dos últimos 12 meses
Resumo em 30 segundos
Portal oficial: os serviços (opção, PGDAS-D, DAS, parcelamento) ficam no Portal do Simples Nacional, da Receita Federal.
O que é: um regime que junta vários tributos federais, estaduais e municipais de microempresas e empresas de pequeno porte em uma guia mensal, o DAS.
Quem pode: microempresa com receita bruta anual de até R$ 360 mil e empresa de pequeno porte de até R$ 4,8 milhões, sem impedimentos legais. A opção é feita até o último dia útil de janeiro.
No dia a dia: o imposto é um percentual do faturamento do mês, que depende do anexo da atividade e da receita dos últimos 12 meses (RBT12). Acompanhe essa soma no controle financeiro e deixe o cálculo com o contador.
Fundamento
O que é o Simples Nacional?
O Simples Nacional é um regime de tributação criado pela Lei Complementar 123/2006 para microempresas (ME) e empresas de pequeno porte (EPP). Em vez de calcular e pagar cada tributo separado, a empresa apura tudo de uma vez e paga uma guia por mês, o DAS.
A guia reúne tributos federais, como IRPJ, CSLL, PIS/Pasep, Cofins, IPI e a contribuição patronal ao INSS, e também o ICMS do estado e o ISS do município, conforme a atividade.
O MEI também está dentro do Simples Nacional, mas em um sistema próprio, o SIMEI, com valor fixo por mês. Quando o MEI cresce e vira microempresa, passa a pagar o Simples pelo faturamento. Veja o limite do MEI e o guia do DAS MEI.
Esta página explica o básico. A escolha do regime e o cálculo do imposto devem ser feitos com um contador.
Quem pode optar
Quem pode optar pelo Simples Nacional e como funcionam os anexos
O regime é para microempresas e empresas de pequeno porte. O que cada uma paga depende da atividade e do faturamento.
Requisitos para optar
Porte
Receita bruta anual
Microempresa (ME)
até R$ 360.000
Empresa de pequeno porte (EPP)
acima de R$ 360.000 até R$ 4.800.000
Ser sociedade empresária, sociedade simples, empresa individual ou empresário individual.
Não ter nenhum dos impedimentos previstos na lei, que dependem da atividade, dos sócios e de débitos, entre outros.
Empresa já aberta: pedir a opção até o último dia útil de janeiro.
Empresa nova: pedir na inscrição do CNPJ, pelo Portal Redesim.
A lei separa as atividades em cinco tabelas, os Anexos I a V. De forma geral, o Anexo I é do comércio, o II da indústria e os Anexos III, IV e V são de serviços.
Cada anexo tem faixas de receita com alíquota e parcela a deduzir. A alíquota efetiva do mês depende da faixa em que a receita bruta dos últimos 12 meses (RBT12) se encaixa. Por isso, duas empresas com o mesmo faturamento no mês podem pagar valores diferentes.
Algumas atividades de serviço mudam de anexo conforme o peso da folha de salários. O enquadramento da sua atividade deve ser conferido com o contador.
Como acompanhar a receita dos últimos 12 meses (RBT12) em 6 passos
O contador faz a apuração. O seu papel é ter o faturamento de cada mês certo e à mão, todo mês.
1Passo 1
Registre todas as receitas da empresa
Lance cada venda e serviço como receita, com data, cliente e valor, em categorias de faturamento. Deixe de fora o que não é venda: transferências entre contas, empréstimos e aportes dos sócios.
Categorias de receita para o faturamento.
Transferências fora do faturamento.
Notas fiscais anexadas.
2Passo 2
Feche o faturamento de cada mês
No início do mês, confira o total de receitas do mês anterior com as notas emitidas. É esse número que o contador usa na apuração do PGDAS-D.
Total do mês conferido com as notas.
Cancelamentos e devoluções acertados.
Mesmo critério todos os meses.
No Falcon: o relatório de despesas e receitas por categoria mostra o total de cada categoria no período, e pode ser salvo em PDF ou exportado.
3Passo 3
Some os 12 meses anteriores
A RBT12 é a receita bruta acumulada nos 12 meses anteriores ao mês da apuração. Para apurar outubro de 2026, some de outubro de 2025 a setembro de 2026.
12 meses, sem contar o mês da apuração.
Empresa com menos de 12 meses tem regra própria.
Veja o exemplo logo abaixo.
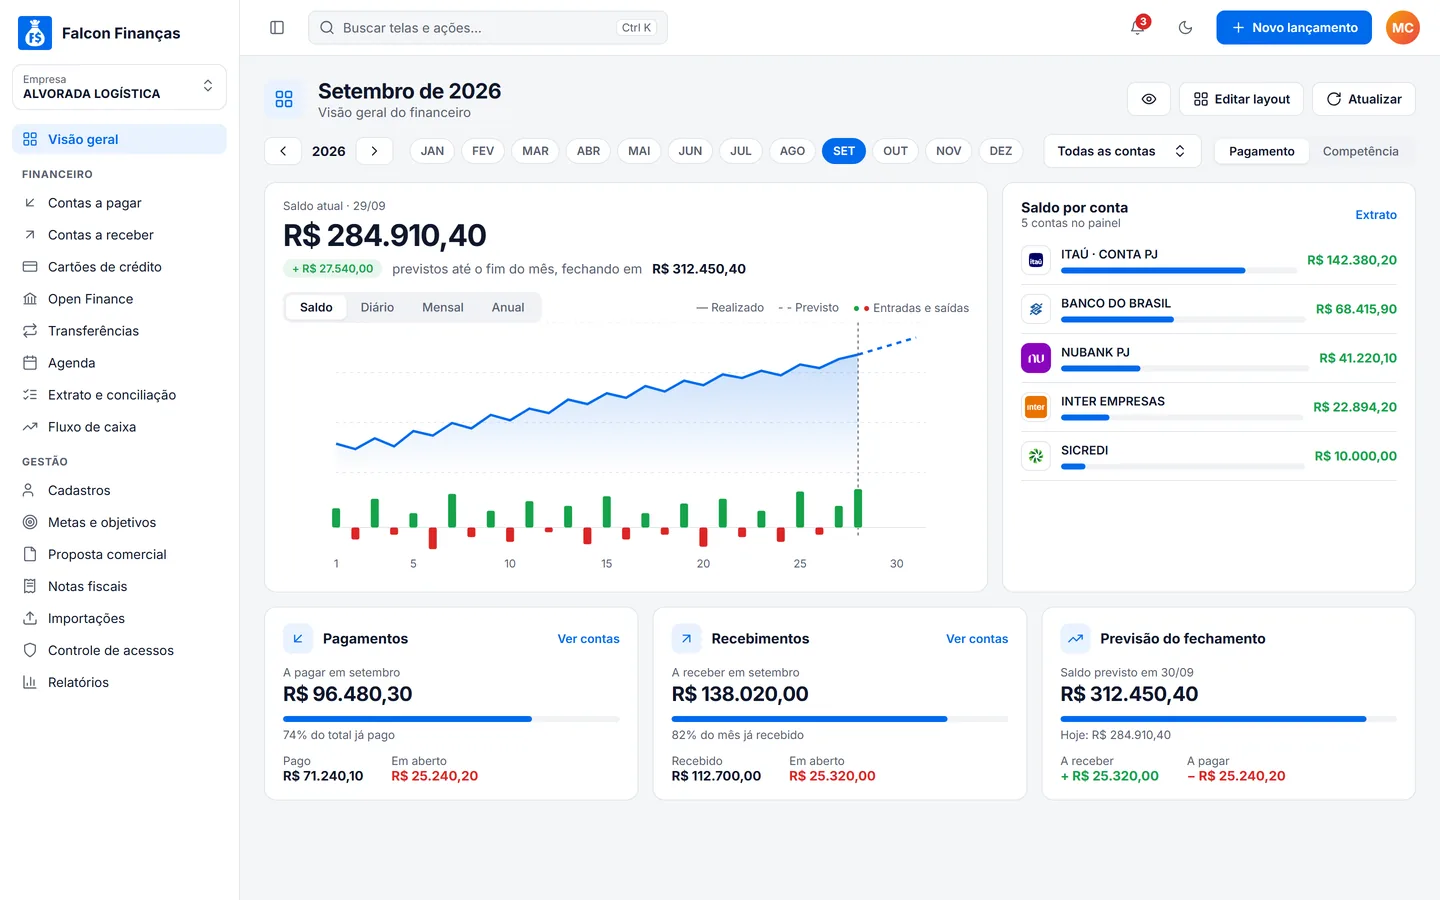
No Falcon: na Visão geral, a evolução da categoria mostra o valor de cada mês do ano, com o total e a média; use o ano anterior para completar os 12 meses.
dash.financeiro.app
4Passo 4
Atualize a soma todo mês
A cada mês, sai o mês mais antigo e entra o último mês fechado. Se o faturamento cresce, a RBT12 sobe e pode mudar a faixa do anexo, e com ela a alíquota.
Sai o mês mais antigo.
Entra o último mês fechado.
Atenção quando a soma se aproxima de uma nova faixa.
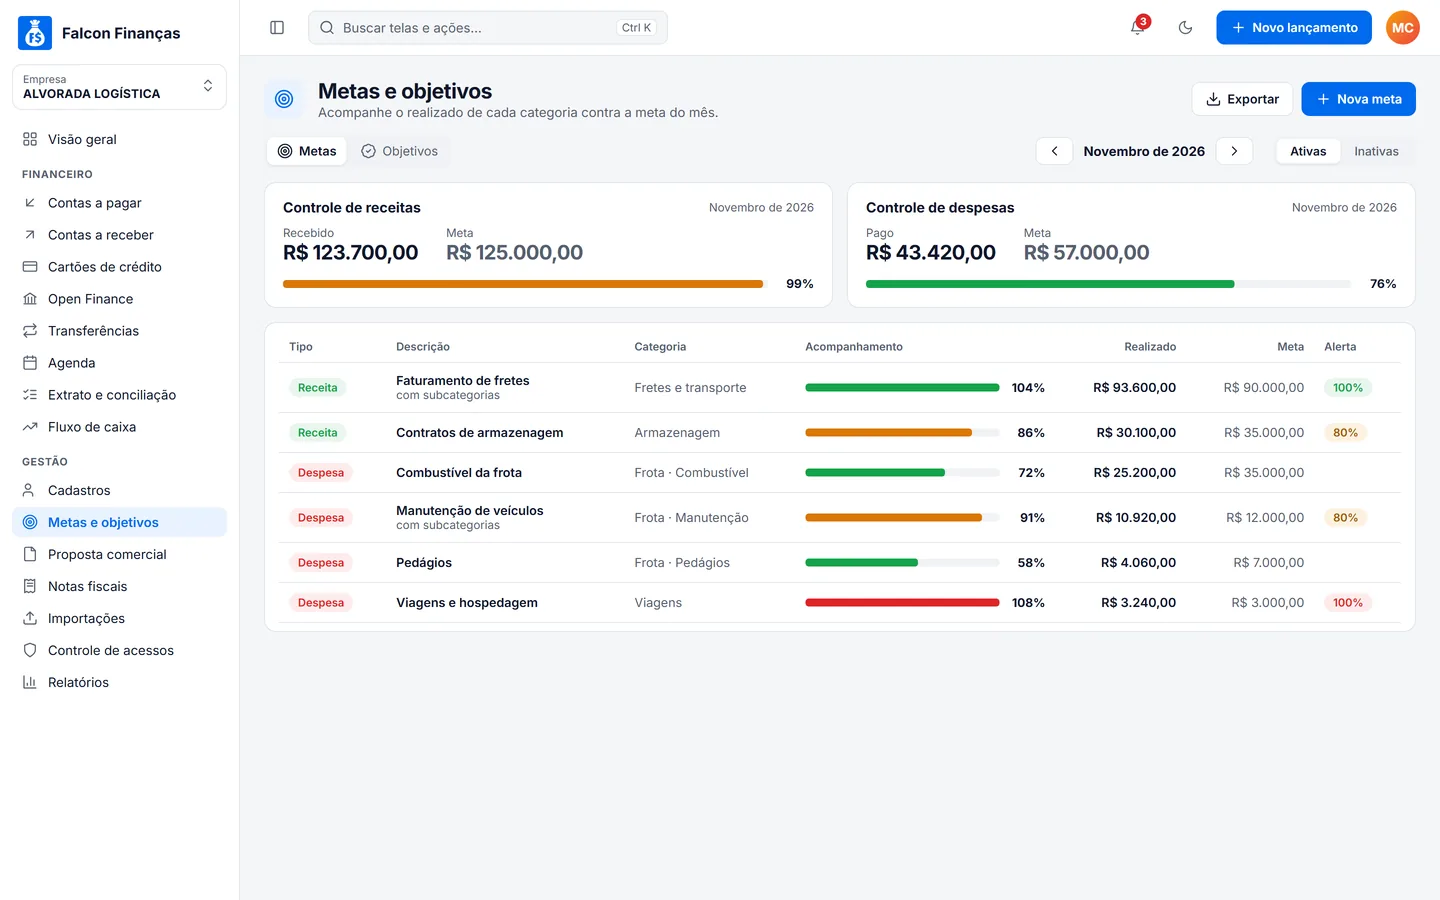
No Falcon: uma meta de receita por categoria, a partir do plano Basic, mostra o recebido de cada mês contra o valor definido.
dash.financeiro.app
5Passo 5
Envie os números ao contador
Mande ao contador o faturamento do mês e os relatórios com as notas e comprovantes. Quanto mais organizados, menos retrabalho e menos risco de erro na apuração.
Faturamento do mês.
Relatório de recebidos com anexos.
Dúvidas anotadas para a conversa.
No Falcon: os relatórios de pago e a pagar e de recebido e a receber podem mostrar os anexos, com links que o contador abre sem precisar de login.
6Passo 6
Lance o DAS como conta a pagar
Quando o contador enviar o valor do DAS do mês, lance a guia como conta a pagar com vencimento no dia 20. Como o valor muda todo mês, confira antes de pagar e reserve o dinheiro no fluxo de caixa.
Valor do mês informado pelo contador.
Vencimento no dia 20.
Comprovante anexado depois de pagar.
No Falcon: com os lembretes ativados no aplicativo, você recebe o aviso das contas que vencem hoje.
Exemplo conferido
Como somar a RBT12 na prática
Uma microempresa que vai apurar outubro de 2026 soma a receita bruta de outubro de 2025 a setembro de 2026.
RBT12 para a apuração de outubro de 2026
Mês
Receita bruta
Out/2025
R$ 22.000
Nov/2025
R$ 24.000
Dez/2025
R$ 30.000
Jan/2026
R$ 20.000
Fev/2026
R$ 21.000
Mar/2026
R$ 24.000
Abr/2026
R$ 25.000
Mai/2026
R$ 26.000
Jun/2026
R$ 25.000
Jul/2026
R$ 27.000
Ago/2026
R$ 27.000
Set/2026
R$ 29.000
RBT12
R$ 300.000
No mês seguinte, a soma anda
Para apurar novembro de 2026, sai outubro de 2025 e entra outubro de 2026. Se outubro de 2026 faturou R$ 31.000:
RBT12 de outubro
R$ 300.000
(−) Sai outubro de 2025
−R$ 22.000
(+) Entra outubro de 2026
R$ 31.000
RBT12 de novembro
R$ 309.000
Exemplo para acompanhar o faturamento, não para calcular o imposto. A apuração considera também regras para empresas com menos de 12 meses, receitas de exportação e outras situações. Com a reforma tributária, o Simples terá ajustes nos próximos anos: confirme sempre com o contador. Fonte do conceito: LC 123/2006, art. 18.
Contador
Quando procurar o contador
O controle financeiro organiza os números. As decisões de regime, anexo e apuração são do contador.
Ao abrir ou mudar a empresa
Para decidir se o Simples Nacional é o melhor regime, pedir a opção no prazo e conferir a atividade no CNPJ.
Ao sair do MEI
Quando o faturamento vai passar do limite do MEI, para planejar a passagem para microempresa.
Ao incluir uma atividade
Uma atividade nova pode cair em outro anexo e mudar a alíquota, ou até impedir a opção.
Ao contratar ou mudar a folha
Em alguns serviços, o peso da folha de salários muda o anexo. Vale simular antes de decidir.
Quando a receita cresce rápido
Perto de uma nova faixa, dos R$ 360 mil da ME ou do teto de R$ 4,8 milhões, para planejar os próximos meses.
Ao receber um aviso da Receita
Pendências, débitos ou avisos de exclusão do regime devem ser tratados logo, com orientação profissional.
As regras básicas desta página vêm das fontes abaixo. Informações consultadas em 29/10/2026. As regras e os valores podem mudar: confira sempre a fonte oficial antes de pagar ou declarar.
O Portal do Simples Nacional, da Receita Federal: www8.receita.fazenda.gov.br/SimplesNacional. Lá ficam a opção pelo regime, o PGDAS-D, a emissão do DAS, o parcelamento e o PGMEI.
?O que é o Simples Nacional?
É um regime de tributação para microempresas e empresas de pequeno porte que reúne vários tributos federais, estaduais e municipais em uma guia mensal, o DAS, criado pela Lei Complementar 123/2006.
?Quem pode optar pelo Simples Nacional?
Microempresas com receita bruta anual de até R$ 360 mil e empresas de pequeno porte de até R$ 4,8 milhões, com natureza jurídica permitida e sem os impedimentos previstos na lei.
?Qual é o prazo para optar pelo Simples Nacional?
Empresas já abertas fazem a opção até o último dia útil de janeiro. Empresas novas pedem a opção na inscrição do CNPJ, pelo Portal Redesim.
?O que são os anexos do Simples Nacional?
São cinco tabelas, os Anexos I a V, que separam as atividades (comércio, indústria e serviços) e definem as faixas de receita e as alíquotas. A alíquota efetiva depende do anexo e da receita dos últimos 12 meses.
?O que é RBT12?
É a receita bruta acumulada nos 12 meses anteriores ao mês da apuração. Para apurar outubro de 2026, soma-se a receita de outubro de 2025 a setembro de 2026.
?Qual é a diferença entre o DAS do Simples e o DAS MEI?
O DAS MEI tem valor fixo, que não depende do faturamento. O DAS do Simples Nacional é um percentual sobre a receita do mês, calculado no PGDAS-D. Os dois vencem no dia 20 do mês seguinte.
?Quando vence o DAS do Simples Nacional?
A declaração do PGDAS-D e o pagamento do DAS têm o mesmo prazo: dia 20 do mês seguinte ao da apuração.
?MEI é Simples Nacional?
O MEI é optante do Simples Nacional, mas em um sistema próprio, o SIMEI, com DAS de valor fixo. Ao passar do limite do MEI, a empresa vira microempresa e passa a pagar pelo faturamento.
?O Falcon Finanças calcula o imposto do Simples Nacional?
Não. O Falcon organiza receitas, despesas, contas a pagar e relatórios para você e o seu contador. A apuração do Simples é feita no PGDAS-D, normalmente pelo contador.