Pró-labore
Paga o trabalho do sócio. Tem valor fixo, sai todo mês, entra como despesa da empresa e tem encargos, como o INSS. Existe mesmo em um mês sem lucro.
Pró-labore é a remuneração do sócio pelo trabalho na empresa. Veja a diferença para a distribuição de lucros, como chegar a um valor que caiba no seu orçamento e no caixa da empresa, e como lançar tudo no controle financeiro.
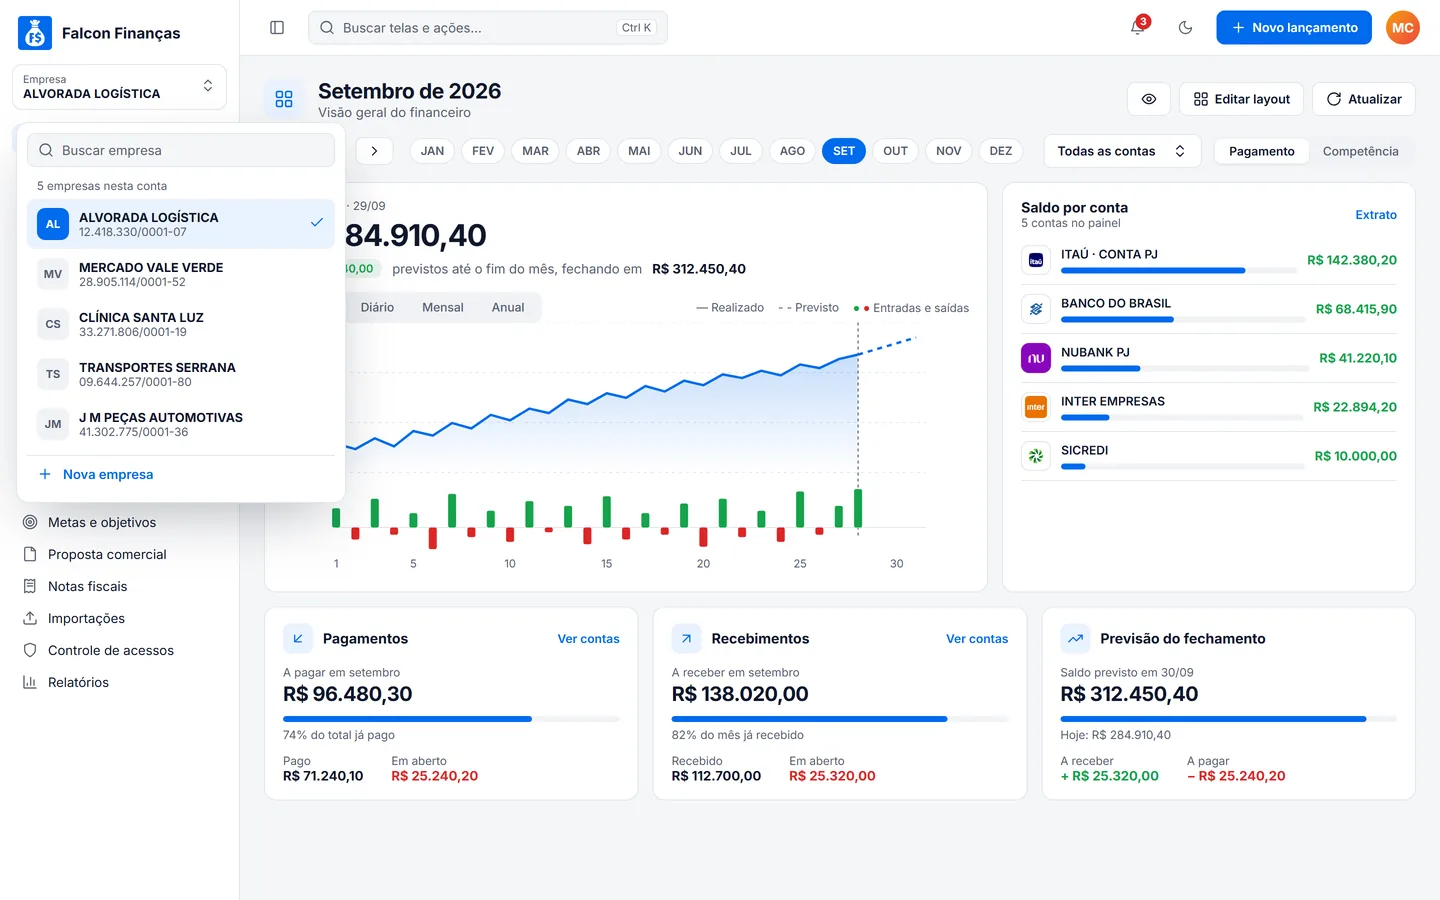
Pró-labore vem do latim e quer dizer "pelo trabalho". É o valor que a empresa paga ao sócio ou administrador que trabalha nela, como se fosse o salário dele.
É um valor combinado, pago todo mês, que entra como despesa da empresa. Por ser uma remuneração pelo trabalho, sobre ele incidem encargos, como acontece com um salário.
O pró-labore dá ao sócio uma renda previsível e à empresa um custo conhecido. Sem ele, o dono costuma tirar dinheiro do caixa quando precisa, e ninguém sabe ao certo quanto a empresa ganha nem quanto o sócio gasta.
Este guia trata da remuneração do sócio. Para organizar o financeiro da empresa como um todo, veja o controle financeiro empresarial; para os gastos da sua casa, o controle de gastos mensais.
Os dois são dinheiro da empresa que vai para o sócio, mas por motivos diferentes. Um paga o trabalho; o outro divide o resultado.
Paga o trabalho do sócio. Tem valor fixo, sai todo mês, entra como despesa da empresa e tem encargos, como o INSS. Existe mesmo em um mês sem lucro.
Divide o lucro que a empresa já apurou. O valor varia, depende de haver lucro e costuma seguir a participação de cada sócio ou o que diz o contrato social. Tem regras próprias.
Se tudo vira "retirada", não dá para saber o custo real da empresa nem o lucro do período. Com o pró-labore fixo e o lucro distribuído depois, os números ficam claros.
Quando a conta da empresa paga o mercado, a escola e o cartão pessoal, o resultado da empresa fica errado. Ela parece dar menos lucro do que dá, ou mais, e as decisões de preço, de contratação e de investimento são tomadas com números falsos.
O caminho é simples: a empresa paga o pró-labore em um dia fixo para a sua conta pessoal, e as despesas pessoais saem só dessa conta. O que sobrar na empresa fica para o caixa, a reserva e, depois de apurado, a distribuição de lucros.
Para montar essa rotina do lado da empresa, veja o guia de planejamento financeiro empresarial.
O valor certo fica entre duas contas: quanto você precisa para viver e quanto a empresa consegue pagar sem apertar o caixa. Faça as duas com a média dos últimos três meses.
Quanto você precisa = gastos fixos + gastos variáveis + reserva pessoal
| Moradia (aluguel ou financiamento) | R$ 2.000 |
|---|---|
| Mercado | R$ 1.200 |
| Transporte | R$ 600 |
| Saúde | R$ 500 |
| Educação | R$ 400 |
| Luz, água, internet e celular | R$ 500 |
| Lazer e outros | R$ 400 |
| Reserva pessoal | R$ 600 |
| Você precisa receber, livre | R$ 6.200 |
Não sabe quanto gasta? Anote um mês inteiro seguindo o guia de controle de gastos mensais.
Teto do pró-labore = receitas − custos e despesas (sem o pró-labore) − reserva de caixa
| Receitas do mês (média de 3 meses) | R$ 42.000 |
|---|---|
| Custos e despesas, sem o pró-labore | − R$ 31.000 |
| Sobra da operação | R$ 11.000 |
| Reserva de caixa da empresa | − R$ 2.000 |
| Teto para o pró-labore | R$ 9.000 |
| Pró-labore definido | R$ 6.500 |
| Folga na empresa (9.000 − 6.500) | R$ 2.500 |
| Se fosse R$ 10.000: passa do teto em | R$ 1.000 |
O valor de R$ 6.500 é bruto. Dele saem os descontos legais, então peça ao contador o valor líquido e confira se ele cobre os R$ 6.200. Se não cobrir, revise o orçamento pessoal ou o valor com o contador. A folga de R$ 2.500 ajuda a pagar os encargos que couberem à empresa e, depois de apurado o resultado, pode virar distribuição de lucros.
Do primeiro cálculo à rotina de todo mês, com o dinheiro da empresa e o seu bem separados.
Tenha uma conta bancária só da empresa e outra só sua. Receitas e despesas da empresa passam pela conta da empresa; os gastos da casa, pela sua. O pró-labore é a ponte entre as duas.
No Falcon: você pode ter a empresa e as suas finanças pessoais como empresas separadas na mesma conta, cada uma com as suas contas bancárias e categorias. Duas empresas a partir do plano Basic.
Some o que você gasta por mês com moradia, mercado, transporte, saúde, educação e contas da casa, mais uma reserva. Esse é o valor que você precisa receber livre. No exemplo, R$ 6.200.
Das receitas médias, tire os custos e as despesas sem o pró-labore e uma reserva de caixa. O que sobra é o teto. No exemplo: R$ 42.000 − R$ 31.000 − R$ 2.000 = R$ 9.000.
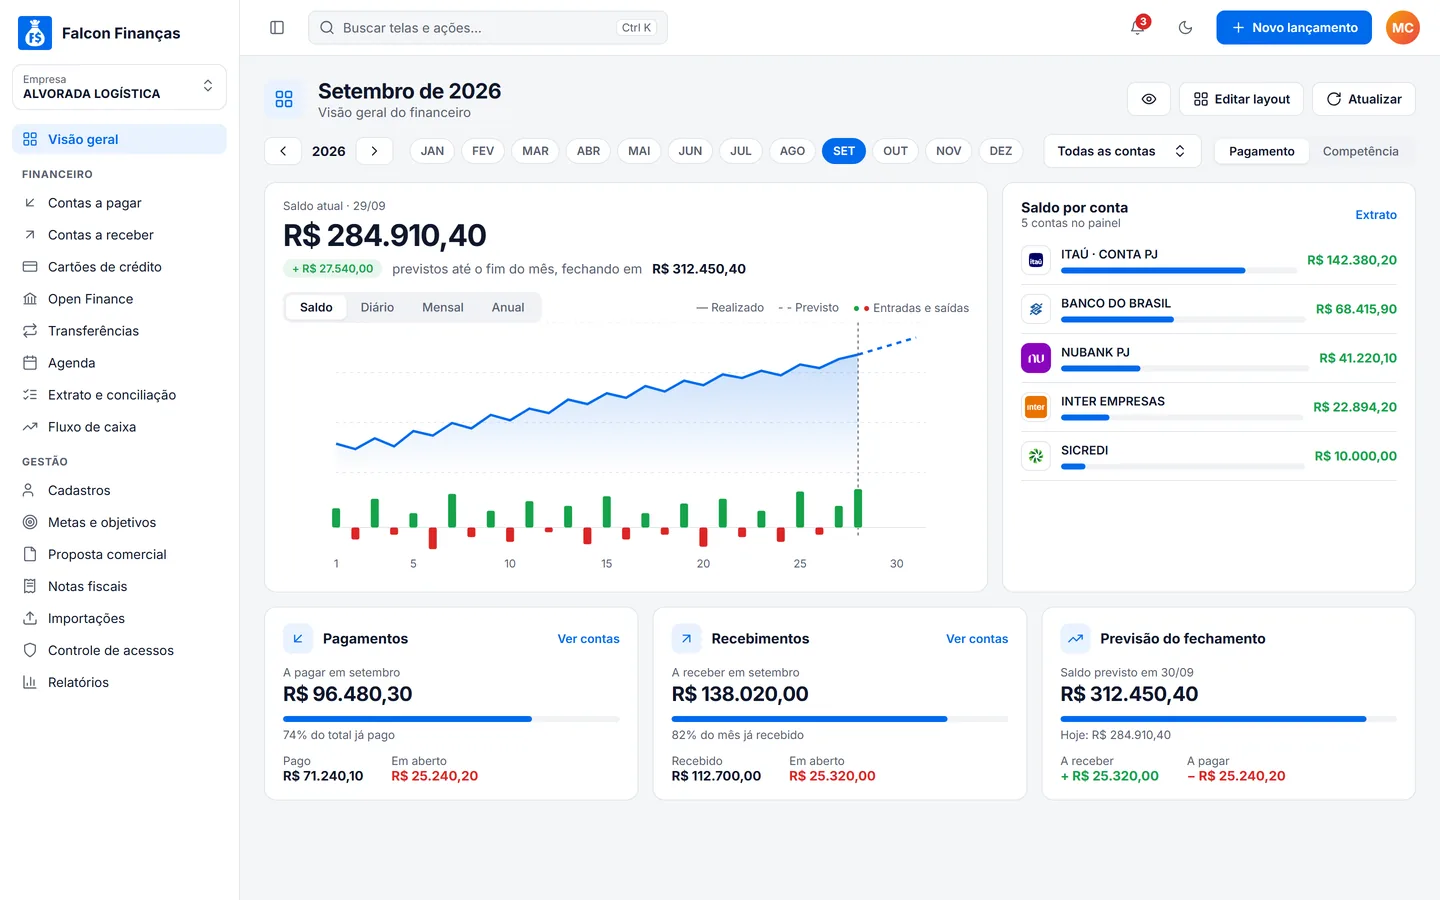
No Falcon: a visão geral mostra o que entrou e saiu no mês, o que está a pagar e a receber e a previsão de fechamento.
Escolha um valor entre o que você precisa e o teto da empresa, deixando folga. Leve ao contador: ele calcula os descontos e os encargos, diz o valor líquido e registra o pró-labore na contabilidade. No exemplo, R$ 6.500.
Cadastre o pró-labore como uma despesa recorrente da empresa, com vencimento no dia combinado, em uma categoria só para ele. Os encargos entram em categorias próprias também. A distribuição de lucros fica em outra categoria, lançada só quando for paga.
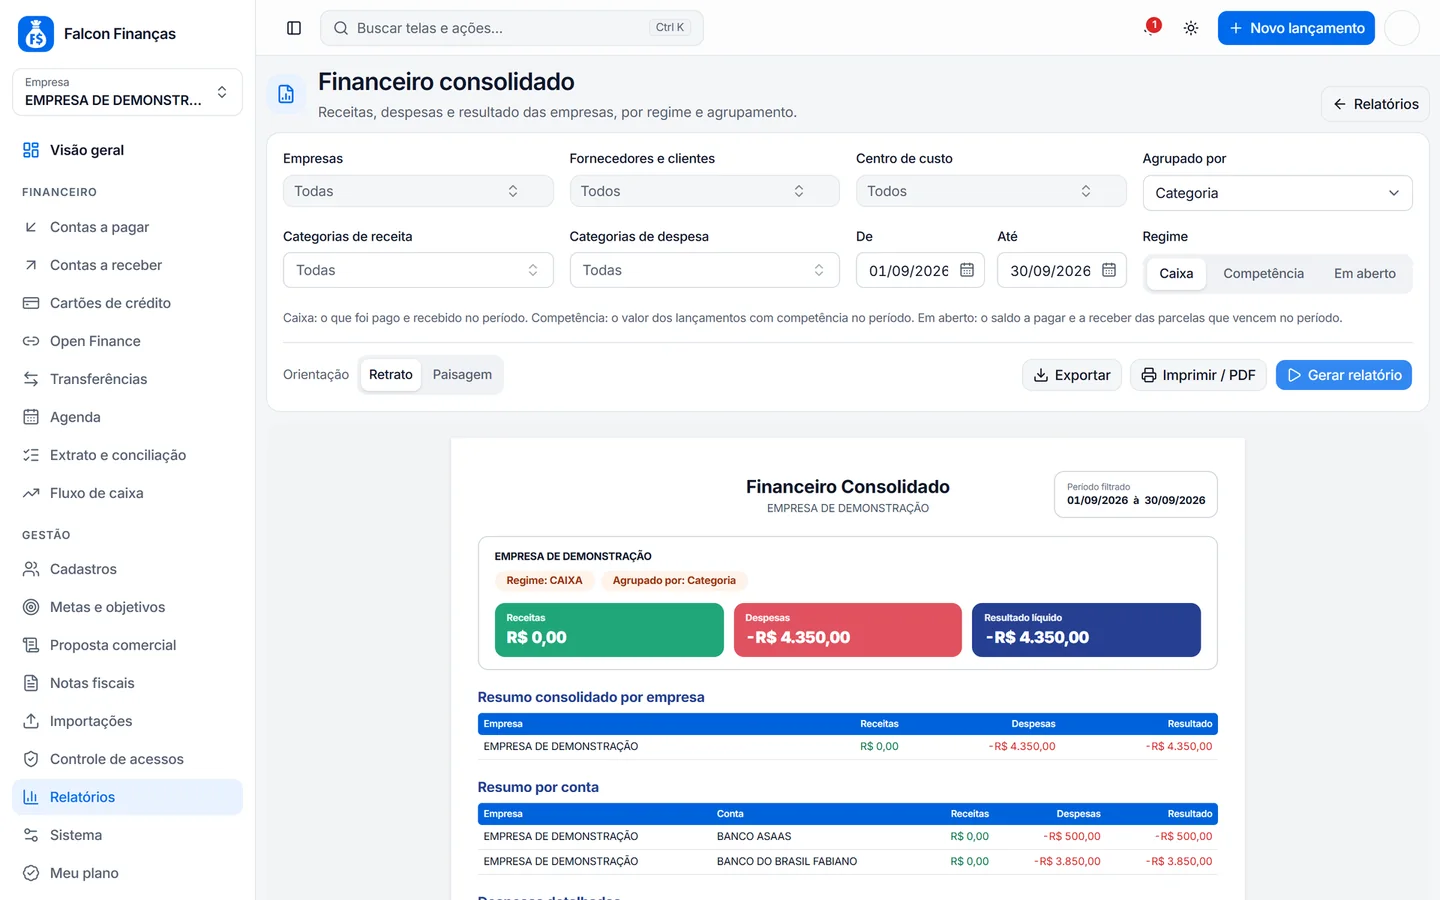
No Falcon: as despesas podem ser recorrentes, e o relatório Financeiro consolidado mostra receitas, despesas e resultado por empresa, conta e categoria.
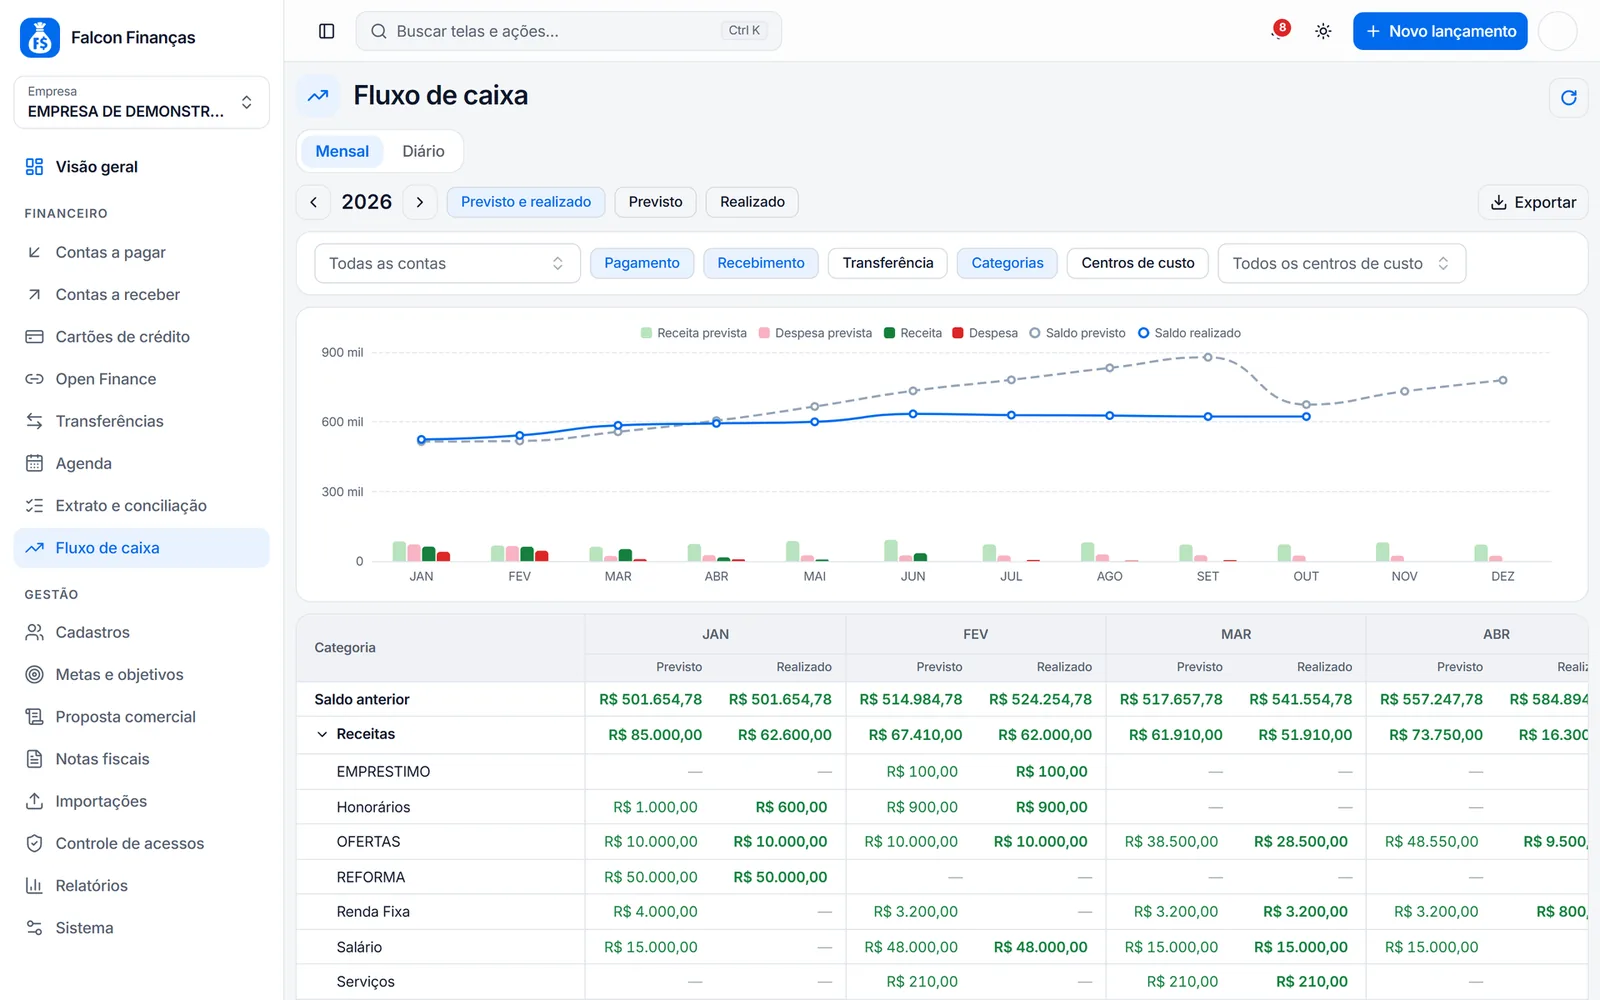
Com o pró-labore lançado nos próximos meses, o fluxo de caixa já mostra o saldo previsto descontando a sua remuneração. Revise o valor a cada seis meses ou quando o faturamento mudar de patamar.
No Falcon: o fluxo de caixa diário e mensal mostra o saldo previsto e o realizado, a partir do plano Premium.
Este guia não traz alíquotas nem faixas, porque elas mudam e dependem do regime tributário da empresa. Use este quadro para conversar com o contador.
Na dúvida, não chame tudo de lucro nem tudo de pró-labore: o contador define a melhor divisão para o seu caso.
O MEI não é obrigado a ter pró-labore. O dinheiro que ele tira para si é uma retirada do lucro do negócio.
O MEI paga um valor fixo mensal pelo DAS e não precisa definir um pró-labore como as outras empresas. Mesmo assim, vale a mesma lógica de organização: tirar um valor combinado, em um dia fixo, da conta do negócio para a conta pessoal.
A retirada do MEI vem do lucro, ou seja, do que sobra depois das despesas do negócio. Quanto pode ser retirado sem imposto e como declarar dependem de regras próprias; consulte um contador ou o Portal do Empreendedor.
Para a rotina completa, veja o guia de controle financeiro para MEI.
Um resumo para não confundir os três.
| Pró-labore | Distribuição de lucros | Retirada do MEI | |
|---|---|---|---|
| O que paga | O trabalho do sócio | A participação no resultado | O dono do negócio |
| Valor | Fixo, combinado | Varia com o lucro | Combinado pelo próprio MEI |
| Frequência | Todo mês | Depois de apurar o lucro | Quando o MEI definir |
| Depende de lucro | ✕ Não | ✓ Sim | ✓ Sim, sai da sobra |
| Encargos | ! INSS e possível IRRF | ! Regras próprias | ! Regras próprias do MEI |
| Como lançar | Categoria "Pró-labore" | Categoria "Distribuição de lucros" | Categoria "Retirada" |
Quadro em linhas gerais. Alíquotas, limites e obrigações dependem do regime da empresa e das regras vigentes: confirme com o contador.
Eles bagunçam o caixa da empresa e as contas da casa.
A separação entre você e a empresa fica no próprio sistema, na web e no aplicativo.
Cadastre a empresa (CNPJ) e as suas finanças pessoais (CPF) como empresas separadas na mesma conta e troque entre elas pelo seletor. Duas empresas a partir do plano Basic.
Pró-labore, encargos e distribuição de lucros em categorias separadas, para ver cada valor no período. Disponível desde o plano Gratuito.
Cada conta bancária e cartão cadastrado na empresa certa, com o saldo de cada uma na visão geral.
O pró-labore previsto no fluxo de caixa, a partir do plano Premium, e relatórios com receitas, despesas e resultado por empresa e categoria.
Cobrança mensal, sem fidelidade. No plano anual, você paga 10 meses e usa 12.
Conceito, valor, encargos e MEI.
É a remuneração mensal que a empresa paga ao sócio ou administrador que trabalha nela, como se fosse o salário dele. Entra como despesa da empresa e tem encargos.
O pró-labore paga o trabalho do sócio, tem valor fixo e sai todo mês, com ou sem lucro. A distribuição de lucros divide o lucro já apurado, varia com o resultado e tem regras próprias.
Compare o seu orçamento pessoal com o que sobra na empresa depois dos custos, das despesas e de uma reserva de caixa. No exemplo, o orçamento é de R$ 6.200, o teto da empresa é de R$ 9.000 e o pró-labore definido é de R$ 6.500.
Em geral, o sócio que trabalha na empresa deve receber pró-labore, mas a regra depende do tipo de empresa e do regime tributário. Confirme com o contador.
Incide a contribuição ao INSS e pode haver imposto de renda retido na fonte, conforme a tabela vigente. Dependendo do regime, a empresa também pode ter contribuição sobre o valor. O contador calcula os valores.
O MEI não é obrigado a ter pró-labore. O dinheiro que ele tira para si é uma retirada do lucro do negócio. Vale definir um valor e um dia fixos e lançar em categoria própria.
Como despesa recorrente da empresa, em uma categoria só para ele, com vencimento no dia combinado. Os encargos e a distribuição de lucros ficam em categorias separadas, e tudo entra no fluxo de caixa.
Você separa a empresa e as finanças pessoais em empresas diferentes na mesma conta (duas a partir do plano Basic), lança o pró-labore em categoria própria e, a partir do plano Premium, vê o valor previsto no fluxo de caixa.
Empresa, casa e MEI, cada um no seu lugar.
Crie a conta no plano Gratuito, lance o pró-labore em categoria própria e passe para o Basic quando quiser a pessoa física e a empresa lado a lado.